平成23年度 秋期に実施されたシステムアーキテクト試験
午後Ⅰの全4問(記述式)です。事例本文・設問・解答例と解説をそのまま読めます。
この試験について:システムアーキテクト試験について
この年度を解いてみる
問1 システムにおける災害対策
システムにおける災害対策に関する次の記述を読んで,設問1〜4に答えよ。
A 社は,全国に約 300 店舗をもつコンビニエンスストアチェーンである。A 社は新たな事業継続計画(BCP)を策定することにし,それに合わせてシステムを見直すことにした。
〔現行システムの概要〕
A 社の現行システムは,店舗業務を支援するシステム,本部業務を支援するシステム,及び配送センタ業務を支援するシステムから成っている。A 社は本部業務を支援するシステムを稼働させるために,関東センタと関西センタの二つのデータセンタ(以下,東西両センタという)を保有している。店舗業務を支援するシステムと本部業務を支援するシステムの概要は,次のとおりである。
① 店舗発注・納品管理システム:発注用端末から入力された商品単位の発注データを,東西両センタへ送信する。また,納品された商品を検品し,その結果を納品データとして関東センタへ送信する。本システムで使用する店舗発注商品マスタは,毎朝,関東センタから受信する前日との差分データによって更新される。 ② POS システム:顧客ごとに売上処理を行うとともに,POS 端末から取得した客層,商品コード,数量,販売金額などの販売データを蓄積し,1 日 1 回関東センタへ送信する。店舗には,数か月分のデータを蓄積している。 ③ 売上伝送システム:売上高,値引き額,廃棄額などのデータを関東センタへ送信する。 ④ 店舗管理システム:店舗の温度管理や,従業員の勤怠管理などを行う。 後述する発注システムだけは,ハードウェア障害などに備えて,東西両センタで同じ処理(以下,東西二重処理という)を行う。他のシステムは関東センタだけで稼働している。関東センタには,運用を行うために数名の要員を配置している。関西センタには,発注処理を行うために 1 名の要員を配置している。
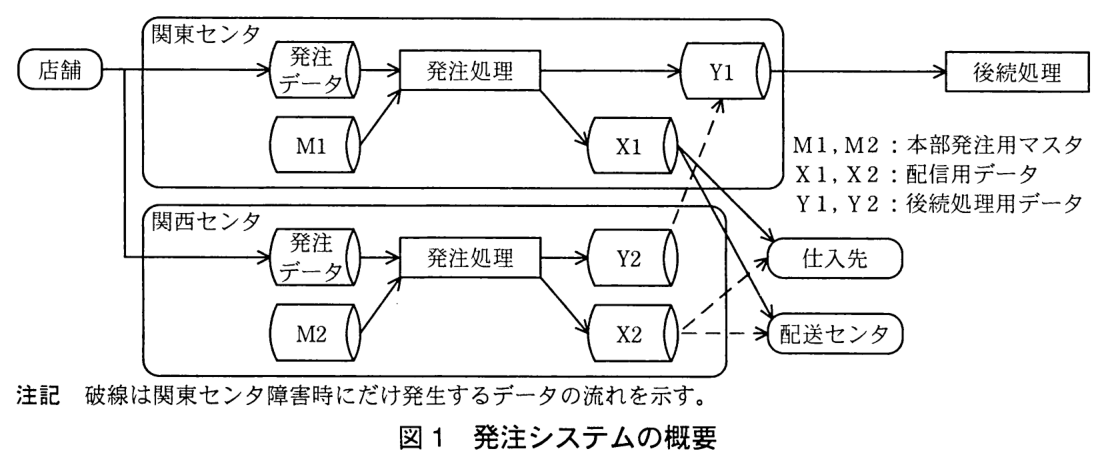
① 発注システム:店舗から送信された発注データを用いて,配信用データと後続処理用データを作成し,配信用データを仕入先及び配送センタに配信する。発注システムは,業務の根幹を成すシステムであり,高速性,正確性,信頼性が求められる。配信用データは,通常は関東センタから配信するが,関東センタの障害時にだけ関西センタから配信する。関東センタの障害時は,関東センタが復旧した後に,後続処理用データを関西センタから関東センタに送信し,関東センタで後続処理を行う。 このために,発注処理で用いる商品マスタ,取引先マスタなどの本部発注用マスタは,東西両センタで同じ内容を保持している。発注システムの概要を図 1 に示す。
図1 発注システムの概要
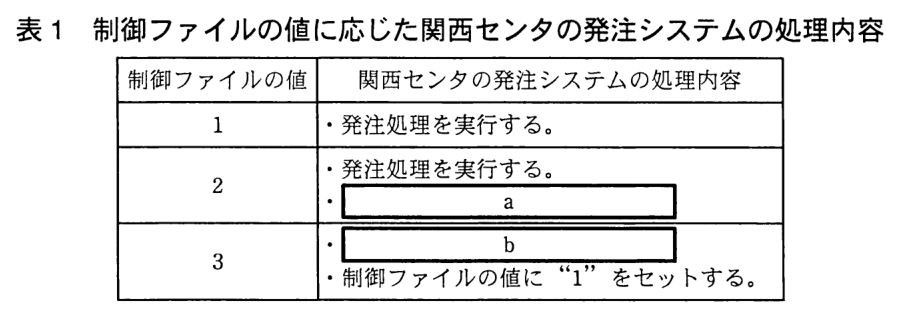
関西センタには,関東センタの稼働状況を,“1”,“2”,“3”の値によって示す制御ファイルがあり,正常時は“1”がセットされている。関西センタの運用要員が,その値を,障害発生時には“2”に,復旧時には“3”に変更する。この制御ファイルの値に応じた関西センタの発注システムの処理内容を表 1 に示す。
表1 制御ファイルの値に応じた関西センタの発注システムの処理内容
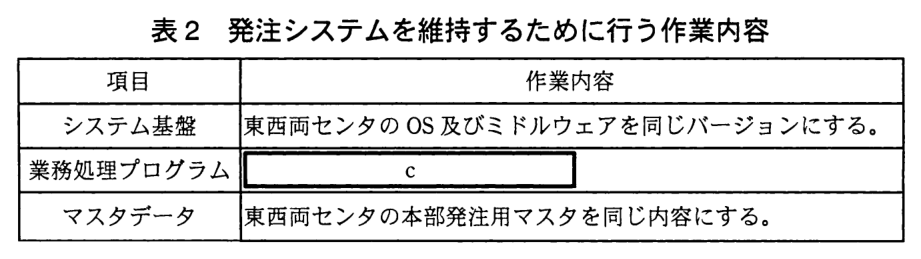
また,発注システムを維持するために行う作業内容を表 2 に示す。
表2 発注システムを維持するために行う作業内容
② 買掛金・未払金管理システム:店舗から送信される納品データを基に,買掛金や未払金を集計し,仕入先からの請求データと照合して支払を行う。データの確認・入力は,本社ビル又は関東センタの LAN に接続された PC だけから行うことができる。 ③ 会計システム:店舗の売上伝送システムから送信されるデータ,及び買掛金・未払金管理システムから連携されるデータを基に財務会計処理を行う。月次締め処理は,翌月の第 3 営業日に行っている。データの確認・入力は,本社ビル又は関東センタの LAN に接続された PC だけから行うことができる。 ④ 情報系システム:店舗から送信された販売データを基に,各種の分析を行う。分析結果は,今後の販売戦略を立案するために用い,本社ビルの LAN に接続された PC だけから参照できる。分析のためには全ての販売データを漏れなく取り込むことが必要だが,業務の緊急性はない。 ⑤ 業務マスタ管理システム:本部発注用マスタや会計システムなどで使用するマスタの管理を行う。また,店舗発注・納品管理システムで使用する店舗発注商品マスタを作成し,前日との差分データを店舗へ配信する。データの確認・入力は,仕入れ担当者が外出先からも作業ができるように,本社ビルの LAN に接続された PC 又は社員が携行するモバイル PC だけから行うことができる。 ⑥ 利用者マスタ管理システム:各システムの利用者マスタの管理を行う。利用者 ID,パスワード及び各利用者のアクセス権限を管理する。パスワードは,利用者が自分で変更する。利用者の新規登録やアクセス権限の変更は,利用希望者が利用開始日の 1 週間前までに電子申請を行う。所属部長の承認を受けると,情報システム部に回送される。情報システム部の管理者が承認を行うと,マスタに反映される。申請日から利用開始日までが 1 週間未満の場合は,エラーとしている。データの確認・入力は,本社ビル又は関東センタの LAN に接続された PC だけから行うことができる。 〔BCP の策定〕
A 社では,従来,関東センタが長期間使用できないような大規模な災害への対策は講じていなかった。このたび,関東センタが長期間使用できないケースを想定して新たに BCP を策定し,本部業務を支援するシステムの災害対策を講じることになった。ただし,関西センタ及び本社ビルは通常どおり使用できることを前提とする。
A 社の事業企画部は,次の BCP を策定し,経営者の承認を得た。
(1) 関東センタで稼働している全てのシステムを関西センタで稼働させることは考えず,業務を限定した縮退運用による事業継続を行う。 (2) 最も優先することは,店舗への商品の供給を維持することとする。次に優先することは,期日までに仕入先への支払を行うこととする。 (3) 財務会計の月次締め処理は,翌月の第 5 営業日まで延期できる。 (4) 上記(2),(3)に関連しないシステムについては,関西センタでの縮退運用時には稼働させず,関東センタが復旧した後に処理を再開する。 〔システムの見直し方針〕
通常は,関西センタでは,発注の東西二重処理とマスタ受信以外の処理を行っていない。関西センタでの縮退運用の実施が決定された時点で,縮退運用に必要な処理を立ち上げる。縮退運用時は,関東センタの運用要員は本社ビルへ移動し,本社ビルの PC からリモート運用を行う。
また,表 2 に記載されている作業内容について,その対象を発注システムから縮退運用に必要な全てのシステムに拡大する。
〔要件の追加〕
システムの見直し方針の決定後,人事厚生部から感染症の流行時の事業継続という新たな要件が提示され,この対策についてもシステムの見直し方針に取り込むことになった。
まず,初期の段階として,社員が感染症にかかり,欠勤者が増加した場合を想定する。この場合には,ある業務の担当者が全員出社不可能になる事態も考慮し,出社可能な社員を,優先する業務に,担当の枠を越えて振り分け,優先度の高い業務に限定した縮退運用による事業継続を行う。また,部長や情報システム部の管理者が出社できない場合は,出社可能な社員の中からその代行者を任命する。
次の段階として,更に感染症が流行して,本社ビルが閉鎖されて本社ビル内で業務ができなくなることや,東西両センタへの入館者が制限され本部業務担当者が入館できなくなることなどを想定する。この場合でも,優先する業務を継続して実施できるよう,追加対策を検討する。ただし,財務会計の月次締め処理は,復旧まで延期することができる。
出題趣旨(IPA)
企業の根幹を成す業務のシステム化が進み,システムなしで業務を実施することが不可能になってきている。このため,災害時にもビジネスを継続するための計画(事業継続計画:BCP)を整備することが求められるようになった。本問は,コンビニエンスストアの本部業務を支援するシステムを題材として,大規模災害を想定した業務継続対策及び感染症の流行に伴うオフィス閉鎖対策などについて,具体的な記述を求めている。本問では,災害の規模や状況に応じて,業務処理プログラム,システム基盤,運用などを多面的に検討し,BCPを策定する能力及びそれを実現するためのシステムの設計能力を評価する。
採点講評(問全体・IPA)
問1では,コンビニエンスストアの本部業務を支援するシステムを例にとり,事業継続計画の策定とそれに基づくシステムの変更について出題した。
システムアーキテクトとして,常日頃から,起こり得る災害の場面を想定し,そのリスクへの対策を講じておくよう心掛けてほしい。
設問と解答例
設問1
解答欄2つ
表 1 中のa ,b に入る関西センタの発注システムの処理内容を,それぞれ 25 字以内で述べよ。
解説
本文の根拠
〔現行システムの概要〕(2) ① 発注システム
配信用データは,通常は関東センタから配信するが,関東センタの障害時にだけ関西センタから配信する。関東センタの障害時は,関東センタが復旧した後に,後続処理用データを関西センタから関東センタに送信し,関東センタで後続処理を行う。
〔現行システムの概要〕
関西センタの運用要員が,その値を,障害発生時には“2”に,復旧時には“3”に変更する。
図1 注記
破線は関東センタ障害時にだけ発生するデータの流れを示す。
制御ファイルの値は,1 が正常時,2 が関東センタの障害発生時,3 が関東センタの復旧時を表す。関西センタの発注システムは平常時も東西二重処理として発注処理を実行しているので,値によって変わるのは「発注処理の後に作ったデータをどこへ送るか」である。障害時にだけ関西センタから配信用データを配信するので,a は“配信用データを仕入先及び配送センタに配信する。”になる。復旧後は後続処理用データを関西センタから関東センタに送信して関東センタで後続処理を行うので,b は“後続処理用データを関東センタに送信する。”になる。
図1では,破線(関東センタ障害時にだけ発生する流れ)が X2 から仕入先・配送センタへ,Y2 から関東センタの Y1 へ引かれており,これがそのまま a と b の二つの処理に当たる。値 3 の行は,b を行った後に“制御ファイルの値に“1”をセットする。”で正常時に戻る流れになっている。講評のとおり,本文を順に読めば答えられる設問である。
25字の枠に対し,解答例は a が23字,b が20字。何を(配信用データ/後続処理用データ),どこへ(仕入先及び配送センタ/関東センタ),どうする(配信する/送信する)の三つをそろえて書く。
採点講評(IPA)
設問1は,いずれも問題文をしっかり読めば解答できる問題であり,正答率は高かった。
設問2
解答欄1つ
表 2 中のc で行う作業内容を 35 字以内で述べよ。
〔c〕解答例
東西両センタの発注処理のプログラムを同じバージョンにする。
解説
本文の根拠
表2
項目と作業内容の表。システム基盤:東西両センタの OS 及びミドルウェアを同じバージョンにする。業務処理プログラム:c 。マスタデータ:東西両センタの本部発注用マスタを同じ内容にする。
〔現行システムの概要〕(2)
後述する発注システムだけは,ハードウェア障害などに備えて,東西両センタで同じ処理(以下,東西二重処理という)を行う。
表2は,発注システムの東西二重処理を維持するために,東西両センタで何をそろえておくかを項目ごとに並べたものである。システム基盤は OS 及びミドルウェアのバージョン,マスタデータは本部発注用マスタの内容をそろえている。業務処理プログラムについても同じ考え方で,東西両センタの発注処理のプログラムを同じバージョンにしておく必要がある。そうでなければ,関東センタの障害時に関西センタから配信したデータが,関東センタで作るはずだったものと食い違うおそれがある。
システム基盤とマスタデータの行の書きぶり(“東西両センタの…を同じ…にする。”)に合わせれば c の形が決まる。講評は,業務処理プログラムについて問うているのに,それ以外のシステム全体について答えた解答が散見されたとしている。行の項目名が“業務処理プログラム”なので,対象は発注処理のプログラムに限って書く。
35字の枠に対し,解答例は29字。“東西両センタの”“発注処理のプログラムを”“同じバージョンにする”の三つを残す。
採点講評(IPA)
設問2は,業務処理プログラムについて問うているにもかかわらず,それ以外のシステム全体について解答したものが散見された。
設問3(1)
解答欄2つ
縮退運用時には処理を行わず,関東センタが復旧した後に,処理を再開するシステムは何か。本部業務を支援するシステムの中から一つ挙げ,その理由を 25 字以内で述べよ。
解説
本文の根拠
〔現行システムの概要〕(2) ④ 情報系システム
分析のためには全ての販売データを漏れなく取り込むことが必要だが,業務の緊急性はない。
〔BCP の策定〕(2)
最も優先することは,店舗への商品の供給を維持することとする。次に優先することは,期日までに仕入先への支払を行うこととする。
〔BCP の策定〕(4)
上記(2),(3)に関連しないシステムについては,関西センタでの縮退運用時には稼働させず,関東センタが復旧した後に処理を再開する。
BCP は,最優先を店舗への商品の供給,次を期日までの仕入先への支払とし,財務会計の月次締め処理は第5営業日まで延期できるとしている。そして(2),(3)に関連しないシステムは縮退運用時には稼働させず,関東センタの復旧後に処理を再開する。本部業務を支援するシステムのうち,発注システムは商品の供給に,買掛金・未払金管理システムは支払に,会計システムは月次締めに関わる。情報系システムは販売データの分析に使うもので,本文にも“業務の緊急性はない”とあり,どれにも関連しない。したがって情報系システムが答えになる。
業務マスタ管理システムと利用者マスタ管理システムは,本部発注用マスタや各システムの利用者を管理しており,縮退運用で動かすシステムを支えるので,止めることはできない。理由は,BCP の(4)の言葉を借りて“BCP における優先業務に該当しないから”とまとめればよい。
理由の枠は25字で,解答例は19字。“BCP の優先業務(商品供給・支払・月次締め)に関連しない”ことが書けていればよく,“緊急性がない”だけでは BCP との対応が弱い。
設問3(2)
40字以内
(1)で挙げたシステムの処理を再開する際に,考慮すべきことは何か。40 字以内で述べよ。
解答例
店舗に蓄積した未送信の販売データを漏れなく情報系システムに取り込むこと。
解説
本文の根拠
〔現行システムの概要〕(1) ② POS システム
POS 端末から取得した客層,商品コード,数量,販売金額などの販売データを蓄積し,1 日 1 回関東センタへ送信する。店舗には,数か月分のデータを蓄積している。
〔現行システムの概要〕(2) ④ 情報系システム
分析のためには全ての販売データを漏れなく取り込むことが必要だが,業務の緊急性はない。
情報系システムは縮退運用中は止まっているので,関東センタの復旧後に,その間に取り込めなかった販売データを取り込む必要がある。情報系システムの分析には全ての販売データを漏れなく取り込むことが必要なので,再開時に考慮すべきことは,店舗に蓄積した未送信の販売データを漏れなく情報系システムに取り込むことである。
販売データは POS システムが店舗に蓄積し,1日1回関東センタへ送信している。店舗には数か月分のデータがあるので,関東センタが長期間使えなくても,データは店舗に残っている。講評によれば,店舗には障害発生時以降のデータしか蓄積されていないと誤解して“店舗に蓄積された販売データを漏れなく取り込む”とした解答が散見された。店舗には送信済みのデータも含めて数か月分があるので,取り込むのは“未送信の”データに絞る必要がある。
40字の枠に対し,解答例は36字。“店舗に蓄積した”“未送信の販売データを”“漏れなく情報系システムに取り込む”の三つを残す。“未送信の”を落とすと講評が指摘した誤りになる。
採点講評(IPA)
設問3は,縮退運用解除後の販売データの取込みについて問うたが,店舗には障害発生時以降のデータしか蓄積されていないと誤解し,“店舗に蓄積された販売データを漏れなく取り込む”とした解答が散見された。
設問4(1)
解答欄2つ
欠勤者の増加への対策として,本部業務を支援するシステムの業務処理プログラムを一部変更する必要がある。どのシステムをどのように変更する必要があるか。システム名を挙げ,変更の内容を 40 字以内で述べよ。
〔変更の内容〕解答例
緊急時には申請から利用開始まで1週間未満でもエラーにしないように変更する。
解説
本文の根拠
〔現行システムの概要〕(2) ⑥ 利用者マスタ管理システム
利用者の新規登録やアクセス権限の変更は,利用希望者が利用開始日の 1 週間前までに電子申請を行う。所属部長の承認を受けると,情報システム部に回送される。情報システム部の管理者が承認を行うと,マスタに反映される。申請日から利用開始日までが 1 週間未満の場合は,エラーとしている。
〔要件の追加〕
出社可能な社員を,優先する業務に,担当の枠を越えて振り分け,優先度の高い業務に限定した縮退運用による事業継続を行う。また,部長や情報システム部の管理者が出社できない場合は,出社可能な社員の中からその代行者を任命する。
欠勤者が増えた段階では,出社できる社員を担当の枠を越えて優先業務に振り分け,出社できない部長や情報システム部の管理者には代行者を任命する。いずれも,それまでその業務のシステムを使っていなかった社員に,急にシステムの利用権限を与えることになる。利用者の新規登録やアクセス権限の変更は利用者マスタ管理システムで行うが,利用開始日の1週間前までに申請する決まりで,1週間未満の申請はエラーになる。これでは急な振り分けや代行者の任命に間に合わないので,利用者マスタ管理システムを,緊急時には申請から利用開始まで1週間未満でもエラーにしないように変更する必要がある。
設問は“業務処理プログラムを一部変更する”としているので,答えるのはプログラムの動き(チェックの内容)の変更である。講評は,本問に記載された四つの場面(発注の東西二重処理だけの場面,関西センタでの縮退運用の場面,欠勤者の増加の場面,本社ビル閉鎖・入館制限の場面)を混同した解答が多かったとしている。(1)は欠勤者の増加の場面なので,建物やネットワークの話ではなく,人の入れ替えに伴う権限付与の話になる。
変更の内容の枠は40字で,解答例は37字。“緊急時には”という条件と,“1週間未満でもエラーにしない”という変更点の両方を書く。条件を書かないと,平常時のチェックまで外してしまう答えになる。
採点講評(IPA)
設問4は,(1)が“感染症患者の増加によって出勤者が制限されている場面”,(2)が“感染症の更なる流行による本社ビルの閉鎖・東西両センタへの入館制限の場面”について問うている。本問にはこの他に“発注処理の東西二重処理だけ行っている場面”と“関東センタの長期間使用不能時の関西センタでの縮退運用の場面”という四つの場面が記載され,それぞれの対応策を述べているが,これらを混同して解答した受験者が多かった。
設問4(2)
30字以内
本社ビルの閉鎖及び東西両センタへの入館者の制限に備えた追加対策として,買掛金・未払金管理システム及び利用者マスタ管理システムについて,システムの環境を一部変更する必要がある。変更の内容を 30 字以内で述べよ。
解答例
解説
本文の根拠
〔現行システムの概要〕(2) ② 買掛金・未払金管理システム
データの確認・入力は,本社ビル又は関東センタの LAN に接続された PC だけから行うことができる。
〔現行システムの概要〕(2) ⑤ 業務マスタ管理システム
データの確認・入力は,仕入れ担当者が外出先からも作業ができるように,本社ビルの LAN に接続された PC 又は社員が携行するモバイル PC だけから行うことができる。
〔要件の追加〕
次の段階として,更に感染症が流行して,本社ビルが閉鎖されて本社ビル内で業務ができなくなることや,東西両センタへの入館者が制限され本部業務担当者が入館できなくなることなどを想定する。
買掛金・未払金管理システムと利用者マスタ管理システムは,データの確認・入力を本社ビル又は関東センタの LAN に接続された PC だけから行える。本社ビルが閉鎖され,東西両センタにも入館できなくなると,どちらのシステムも操作できる場所がなくなる。支払は BCP で2番目に優先する業務であり,利用者マスタ管理システムも権限付与のために止められない。そこで,業務マスタ管理システムと同じように,社員が携行するモバイル PC からもアクセスできるようにシステムの環境を変更する。
本文では,業務マスタ管理システムだけが“社員が携行するモバイル PC”から作業できるとされており,外出先から作業する手段がすでに社内にあることが分かる。設問は“システムの環境を一部変更する”としており,(1)のようなプログラムの変更ではなく,アクセスできる端末の範囲の変更を問うている。会計システムも本社ビル又は関東センタの PC からしか使えないが,月次締め処理は復旧まで延期できるので,設問の対象から外れている。
30字の枠に対し,解答例は24字。“モバイル PC から”“アクセスできるようにする”が書けていればよい。
採点講評(IPA)
設問4は,(1)が“感染症患者の増加によって出勤者が制限されている場面”,(2)が“感染症の更なる流行による本社ビルの閉鎖・東西両センタへの入館制限の場面”について問うている。本問にはこの他に“発注処理の東西二重処理だけ行っている場面”と“関東センタの長期間使用不能時の関西センタでの縮退運用の場面”という四つの場面が記載され,それぞれの対応策を述べているが,これらを混同して解答した受験者が多かった。
出典:平成23年度 秋期 システムアーキテクト試験 午後Ⅰ 問1(表記を一部改変)
問2 購買管理システムの設計
購買管理システムの設計に関する次の記述を読んで,設問1〜4に答えよ。
機械部品メーカの B 社は,材料・部品などの資材を調達するための購買管理システムを開発中である。
〔購買管理システムの位置付け〕
現在 B 社は,全社統合生産システム構築の一環として購買管理システムの開発を行っている。全社統合生産システムは,購買管理システムの他に,生産管理システム,在庫管理システムで構成されている。
購買品目検収後の買掛金計上から支払までの管理は,既存の会計システムで行う。
〔B 社の購買方式〕
B 社の購買方式は,次の三つである。
生産管理システムの資材所要量計画から出された,資材の購買要求(以下,計画購買オーダという)に応じて購買を行う。計画購買オーダには,購買品目の品番,所要量,所要時期の情報が含まれる。
在庫管理システムから出された,発注点を割った資材の一定数量の購買要求(以下,定量購買オーダという)に応じて購買を行う。定量購買オーダには,購買品目の品番,数量の情報が含まれる。
不定期,不定量での資材の購買要求(以下,都度購買要求という)に応じて購買を行う。
〔購買業務の概要〕
購買業務は資材部が担当しており,主な業務として,購買先及び購買品目の選定・契約業務,購買計画業務,発注業務,検収業務,納期管理業務,資材倉庫管理業務がある。
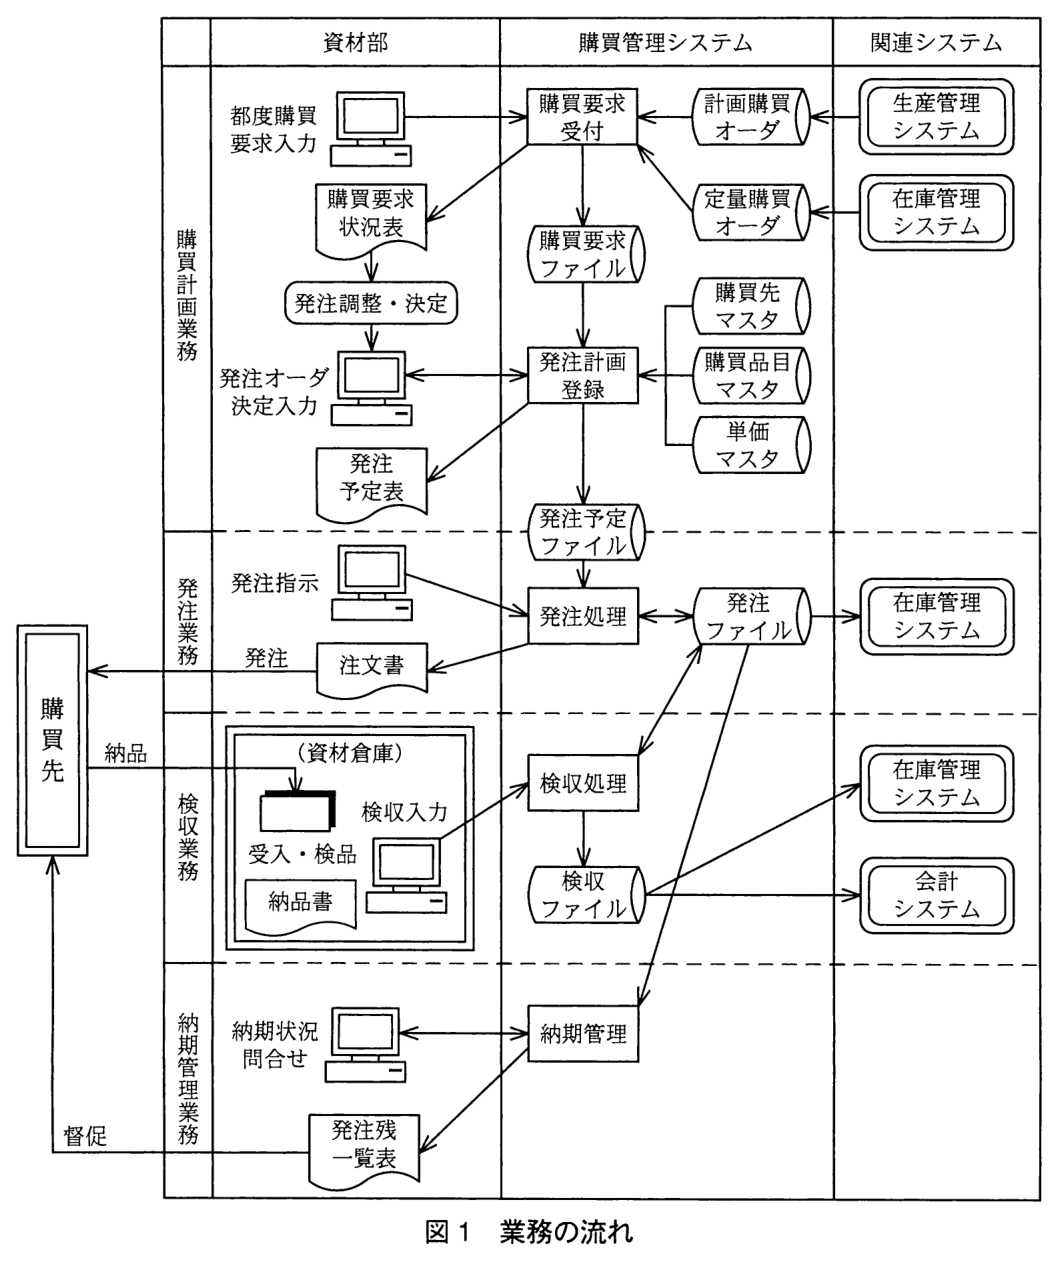
購買計画,発注,検収,納期管理の各業務は,現在開発中の購買管理システムを利用する。図 1 に,業務の流れを示す。
図1 業務の流れ
計画購買オーダは生産管理システムから,定量購買オーダは在庫管理システムから購買管理システムに連携する。都度購買要求は,資材部で受け付け,入力する。資材部では,購買要求の状況を見て,購買先,納期,購買単価,発注数量の調整・決定を行い,決定した結果の情報(以下,発注オーダという)を購買管理システムに入力する。ここで,納期は納入予定日である。
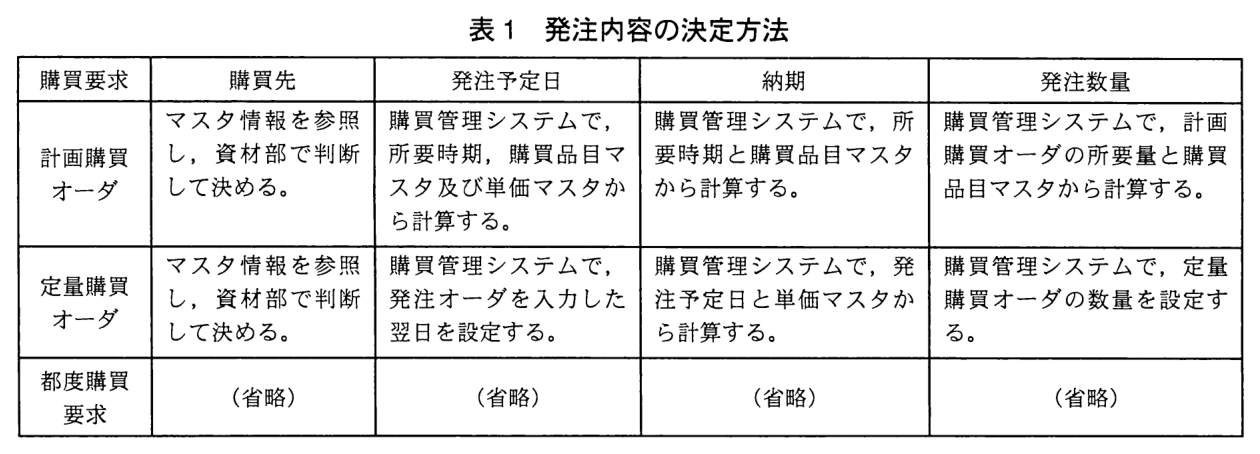
購買要求の購買先,発注予定日,納期及び発注数量については,表 1 に示す発注内容の決定方法で決められる。
なお,一つの購買品目を,複数の購買先候補から選定して購買する場合があり,購買単価も異なることがある。また,一つの購買先から複数種類の購買品目を購買する場合もある。
表1 発注内容の決定方法
決定した発注オーダは,発注予定ファイルを経由して発注ファイルに登録され,発注予定日に達したものに対して,資材部の発注担当者が発注指示をして,注文書を発行し,購買先に発注を行う。未発注の発注オーダ及び発注済みで未検収の発注オーダは,発注残として発注ファイル上で管理する。
また,未発注の発注オーダ及び発注済みで未検収の発注オーダは,在庫管理システムにおける入庫予定情報になり,生産管理システムの資材所要量計画で利用される。資材所要量計画は,製品の生産計画に基づいて算出した資材の総所要量に対して,現在の在庫及び今後の入出庫予定を加味して,正味の資材所要量を決めるものである。
発注された資材は,資材部所管の資材倉庫へ納品される。B 社では,分割納品は認めていない。受入・検品後,倉庫担当が検収入力を行う。納品され検収が完了した発注オーダは,検収済みとして発注ファイル上で管理される。検収後の資材は,在庫の入庫計上と同時に,棚卸資産の原材料勘定に計上される。
発注済みで未検収の発注オーダの中で,納期に遅れそうな発注オーダについては,資材部から購買先に督促する。
〔購買管理システムの主要ファイル〕
購買管理システムで使用する主要ファイルである,購買先マスタ,購買品目マスタ,単価マスタ,発注ファイルのレイアウトを図 2 に示す。
購買品目マスタの品目区分は,計画購買方式の対象品目か,定量購買方式の対象品目か,都度購買方式の対象品目かの区分を示す。基準発注ロットは,その品目の発注単位となる数量のことである。例えば,基準発注ロットが 100 個で所要量が 180 個の場合,発注数量は 200 個になる。また,検収日数は,納品されてから検収を完了するまでに掛かる日数のことである。
単価マスタの購買リードタイムは,発注から納品までに掛かる日数のことである。
発注ファイルの発注状態は,発注オーダが現在どのような状態にあるかを示す区分である。
図2 購買管理システムで使用する主要ファイルのレイアウト
出題趣旨(IPA)
全社の基幹業務システムの再構築において,主要業務領域ごとにサブシステムとして開発することが多い。本問は,基幹業務の中の購買業務領域を購買管理システムとして設計することを題材として,購買業務の流れ及び業務内容から,システムの処理設計,データベース設計,関連システムとのインタフェース設計などについて,具体的な記述を求めている。本問では,業務内容を正しく理解,把握する能力及びそれを踏まえて,ソフトウェアの方式設計を行う能力を評価する。
採点講評(問全体・IPA)
問2では,製造業の基幹業務の一環である,購買管理システムを例にとり,購買業務を踏まえたシステムの設計について出題した。全体として,題意はよく理解されていたようであった。
システムアーキテクトとして,業務要件を十分に理解した上で,当該システム及び関連システムとの連携の設計が行えるよう心掛けてほしい。
設問と解答例
設問1(1)
40字以内
計画購買オーダの発注予定日の決定について,計画購買オーダの所要時期からの算出方法を,40 字以内で述べよ。
解答例
所要時期から購買リードタイムと検収日数だけ,前の日を発注予定日とする。
解説
本文の根拠
表1 計画購買オーダ
発注予定日は“購買管理システムで,所要時期,購買品目マスタ及び単価マスタから計算する。”
〔購買管理システムの主要ファイル〕
また,検収日数は,納品されてから検収を完了するまでに掛かる日数のことである。
〔購買管理システムの主要ファイル〕
単価マスタの購買リードタイムは,発注から納品までに掛かる日数のことである。
所要時期は資材が生産に必要になる時期なので,それまでに検収まで済ませて在庫として使える状態にしておく必要がある。発注してから納品までに購買リードタイム,納品から検収完了までに検収日数が掛かるので,所要時期から購買リードタイムと検収日数を合わせた日数だけさかのぼった日が発注予定日になる。
表1は,計画購買オーダの発注予定日を“所要時期,購買品目マスタ及び単価マスタから計算する”としている。図2では,検収日数は購買品目マスタに,購買リードタイムは単価マスタにあるので,二つのマスタから取り出す値がこの二つだと分かる。講評によれば,購買リードタイムだけを使い検収日数を考慮しない解答が散見された。計算に使うマスタが二つ挙がっていることに気付けば避けられる。
40字の枠に対し,解答例は35字。“所要時期から”(起点),“購買リードタイムと検収日数だけ”(差し引く日数),“前の日を発注予定日とする”(方向)の三つを書く。
採点講評(IPA)
設問1は,正答率が高かった。設問1(1)の誤った解答としては,発注予定日の算出において購買リードタイムだけを使用し検収日数が考慮されていない解答が散見された。
設問1(2)
35字以内
定量購買オーダの納期の決定について,定量購買オーダの発注予定日からの算出方法を,35 字以内で述べよ。
解答例
発注予定日から購買リードタイムだけ,先の日を納期とする。
解説
本文の根拠
表1 定量購買オーダ
納期は“購買管理システムで,発注予定日と単価マスタから計算する。”
〔購買業務の概要〕(1) 購買計画業務
ここで,納期は納入予定日である。
〔購買管理システムの主要ファイル〕
単価マスタの購買リードタイムは,発注から納品までに掛かる日数のことである。
納期は納入予定日であり,購買リードタイムは発注から納品までに掛かる日数である。したがって,発注予定日から購買リードタイムだけ先の日が納期になる。表1も,定量購買オーダの納期を“発注予定日と単価マスタから計算する”としており,単価マスタにある日数の項目は購買リードタイムである。
(1)と違って検収日数は加えない。納期は納品の日であって,検収が終わる日ではないからである。表1の計算に購買品目マスタが挙がっていないことからも,検収日数(購買品目マスタの項目)を使わないことが確かめられる。
35字の枠に対し,解答例は28字。“発注予定日から”“購買リードタイムだけ”“先の日を納期とする”をそろえる。
採点講評(IPA)
設問1は,正答率が高かった。
設問1(3)
30字以内
計画購買オーダの発注数量の決定方法を,購買品目マスタの項目名を用いて,30 字以内で述べよ。
解答例
基準発注ロットの整数倍になるように所要量を切り上げる。
解説
本文の根拠
表1 計画購買オーダ
発注数量は“購買管理システムで,計画購買オーダの所要量と購買品目マスタから計算する。”
〔購買管理システムの主要ファイル〕
基準発注ロットは,その品目の発注単位となる数量のことである。例えば,基準発注ロットが 100 個で所要量が 180 個の場合,発注数量は 200 個になる。
基準発注ロットは品目の発注単位となる数量なので,発注数量は基準発注ロットの整数倍でなければならない。所要量を下回っては足りなくなるので,所要量を基準発注ロットの整数倍に切り上げた数量が発注数量になる。
本文の例では,基準発注ロット100個・所要量180個で発注数量が200個になっている。180を100の倍数に切り上げると200なので,切上げの規則と合う。表1も,発注数量を“所要量と購買品目マスタから計算する”としており,購買品目マスタの項目で数量に関わるのは基準発注ロットである。講評によれば,所要量と基準発注ロットの関係の理解不足による計算上の間違いが多かった。
30字の枠に対し,解答例は27字。設問が“購買品目マスタの項目名を用いて”としているので,“基準発注ロット”の語をそのまま使う。“切り上げる”の方向も落とさない。
採点講評(IPA)
設問1は,正答率が高かった。設問1(3)の誤った解答としては,所要量と基準発注ロットの関係の理解不足によると思われる計算上の間違いが多かった。
設問2(1)
解答欄2つ
発注状態において,管理すべき発注オーダの状態が三つある。一つは,“登録されている発注オーダが未発注”の状態である。残りの二つについて,それぞれ 20 字以内で述べよ。
解説
本文の根拠
〔購買業務の概要〕(2) 発注業務
未発注の発注オーダ及び発注済みで未検収の発注オーダは,発注残として発注ファイル上で管理する。
〔購買業務の概要〕(3) 検収業務
納品され検収が完了した発注オーダは,検収済みとして発注ファイル上で管理される。
〔購買業務の概要〕(3) 検収業務
B 社では,分割納品は認めていない。
本文は,発注ファイル上で管理する発注オーダとして,未発注のもの,発注済みで未検収のもの,納品され検収が完了したもの(検収済み)の三つを挙げている。一つ目の“未発注”は設問で示されているので,残りの二つは“発注済みだが,未検収の状態”と“納品され検収が完了した状態”になる。
納品されたが検収していない状態を別に立てたくなるが,講評はシステム上納品という行為は把握していないにもかかわらず,納品を基準にした解答が散見されたとしている。図1では,購買管理システムが受け取るのは倉庫担当の検収入力であり,納品そのものは入力されない。分割納品を認めていないので,一部だけ納品・検収された状態も考えなくてよい。
20字の枠に対し,解答例はどちらも13字。状態の区切りは“発注”と“検収”で書く。
採点講評(IPA)
設問2は,正答率が高かった。設問2(1)では,システム上納品という行為は把握していないにもかかわらず,納品を基準にした解答が散見された。納品と検収の違いを理解しておいてほしかった。
設問2(2)
35字以内
図 1 の業務の流れにおいて,購買管理システムから在庫管理システムに渡されるのは,発注ファイルのどのような状態のレコードか。35 字以内で述べよ。
解答例
入庫予定としての未発注及び発注済みで未検収の発注オーダのレコード
解説
本文の根拠
〔購買業務の概要〕(2) 発注業務
また,未発注の発注オーダ及び発注済みで未検収の発注オーダは,在庫管理システムにおける入庫予定情報になり,生産管理システムの資材所要量計画で利用される。
図1
発注ファイルから関連システムの在庫管理システムへ。
図1では,発注業務の段で発注ファイルから在庫管理システムへ線が引かれている。本文によれば,未発注の発注オーダと発注済みで未検収の発注オーダは,在庫管理システムにおける入庫予定情報になる。したがって,渡されるのは入庫予定としての,未発注及び発注済みで未検収の発注オーダのレコードである。
検収済みの発注オーダは,検収ファイルを通じて別に在庫管理システムへ渡され(図1の検収業務の段),実在庫の入庫計上に使われる。発注ファイルから渡すのは“これから入ってくる”分だけで,(1)で答えた三つの状態のうち検収済みを除いた二つに当たる。資材所要量計画が“今後の入出庫予定を加味して”正味の所要量を決めることとも対応する。
35字の枠に対し,解答例は32字。“入庫予定として”という用途と,“未発注及び発注済みで未検収”という二つの状態をどちらも書く。
採点講評(IPA)
設問2は,正答率が高かった。
設問3
20字以内
図 1 の業務の流れにおいて,検収処理後,購買管理システムは検収情報を在庫管理システム及び会計システムに渡す。在庫管理システムは,渡された検収情報に基づいて,実在庫数を算出する入庫処理を行う。会計システムが渡された検収情報に基づいて行う処理を,20 字以内で述べよ。
解答例
解説
本文の根拠
〔購買管理システムの位置付け〕
購買品目検収後の買掛金計上から支払までの管理は,既存の会計システムで行う。
〔購買業務の概要〕(3) 検収業務
検収後の資材は,在庫の入庫計上と同時に,棚卸資産の原材料勘定に計上される。
検収が終わると,在庫管理システムは入庫処理で実在庫数を算出する。会計システムについては,本文が二か所で役割を述べている。一つは“購買品目検収後の買掛金計上から支払までの管理は,既存の会計システムで行う”,もう一つは“検収後の資材は,在庫の入庫計上と同時に,棚卸資産の原材料勘定に計上される”である。検収情報に基づいて会計システムが行うのは,原材料と買掛金への仕訳計上処理である。
講評によれば,解答のほとんどが買掛金への計上か原材料勘定への計上のどちらか一方だった。本文の二か所を両方拾えば,検収という一つの取引から,原材料(資産)の増加と買掛金(債務)の増加の二つが同時に計上されることが分かる。仕訳は借方・貸方の両方を書くものなので,片方だけでは処理として完結しない。
20字の枠に対し,解答例は15字。“原材料”と“買掛金”の二つの勘定と,“仕訳計上”の語を残す。
採点講評(IPA)
設問3は,正答率が低かった。解答のほとんどが,買掛金への計上か原材料勘定への計上かどちらか一方であった。本設問での検収という取引が会計上,買掛金という債務の増加と原材料という資産の増加の両方につながるということを,システムアーキテクトとしては理解しておいてほしかった。
設問4
解答欄2つ
単価マスタの主キーとなる項目について,図 2 中のa ,b に入れる適切な項目名を答えよ。
〔備考〕a,bは順不同
解説
本文の根拠
〔購買業務の概要〕(1) 購買計画業務
なお,一つの購買品目を,複数の購買先候補から選定して購買する場合があり,購買単価も異なることがある。また,一つの購買先から複数種類の購買品目を購買する場合もある。
図2 単価マスタ
単価マスタ:a ,b (この2項目で主キー),購買単価,購買リードタイム。
購買単価は,同じ購買品目でも購買先によって異なることがあり,同じ購買先でも購買品目によって異なる。したがって購買単価は購買品目と購買先の組合せで一つに決まり,単価マスタの主キーは品番と購買先コードの二つになる。
本文は,一つの購買品目を複数の購買先候補から購買する場合があることと,一つの購買先から複数種類の購買品目を購買する場合があることの両方を述べている。どちらか一方だけなら,品番だけ,又は購買先コードだけで主キーにできるが,両方が起こるので組合せが必要になる。項目名は図2の他のファイルにある“品番”“購買先コード”にそろえる。解答例の備考のとおり,a と b は順不同である。
字数制限はない。“品目コード”“仕入先コード”のように図2に無い名前にしないこと。
採点講評(IPA)
設問4は,正答率が高かった。
出典:平成23年度 秋期 システムアーキテクト試験 午後Ⅰ 問2(表記を一部改変)
問3 利益管理システムの改善
利益管理システムの改善に関する次の記述を読んで,設問1〜4に答えよ。
C 社は首都圏に 50 店舗をもつ総合スーパマーケットチェーンで,店舗ごとの利益管理を行っている。近年,業績の悪化に伴い,利益管理の強化に取り組むこととなり,経営企画部の主導によって,現在の利益管理システム(以下,現行システムという)の改善を行うことを決定した。
〔C 社及び現行システムの概要〕
(1) C 社の各店舗はビルを一棟借りしている。各店舗には 3 桁の一意な店舗番号が付与されている。 (2) 各店舗は,部門(生鮮食品,加工食品,紳士服,婦人服,子供服,日用品,家電,寝具,店舗事務,店舗会計など)ごとに場所が分かれている。各部門には 3 桁の一意な部門番号が付与されており,上位 1 桁で売場部門か非売場部門かを区別している。また,売場部門ごとにレジを設置してあり,商品の精算はその商品を扱っている売場部門のレジで行っている。 (3) 部門ごとに,商品売上高から仕入原価を引いた粗利から,当該部門の販売員の人件費及び売場家賃を減じた額を部門責任利益として,部門の評価に活用している。 (4) 各店舗では,部門責任利益の合計から,店舗共通経費及び本社から等分で配賦される全社経費を減じた額を店舗責任利益としている。 店舗共通経費には,部門単位で発生する物流費用と,店舗単位で発生する水道光熱費,駐車場賃料及び店舗管理費用が含まれる。店舗管理費用には非売場部門の家賃や人件費などが含まれる。また,全社経費には,広告宣伝費と,本社費用としての本社の人件費と情報システム費用などが含まれる。
〔現行システムの問題点と改善案の作成〕
現行システムは,業績が好調だった時期に,全社経費や店舗共通経費の取扱いなどの厳密な検討を行わずに前述の仕様で開発された。しかし,一部の店舗が赤字となり,不採算部門を把握しようとした際に,当該店舗の全ての部門の部門責任利益は黒字であり,どの部門で採算が悪いのかが分からない,といった事態が発生した。
経営企画部では,部門責任利益をより厳密に把握するために,費用計上方法を変更することを決定し,それに合わせて現行システムを改善することにした。改善後のシステム(以下,新システムという)の要件を次のように決定した。
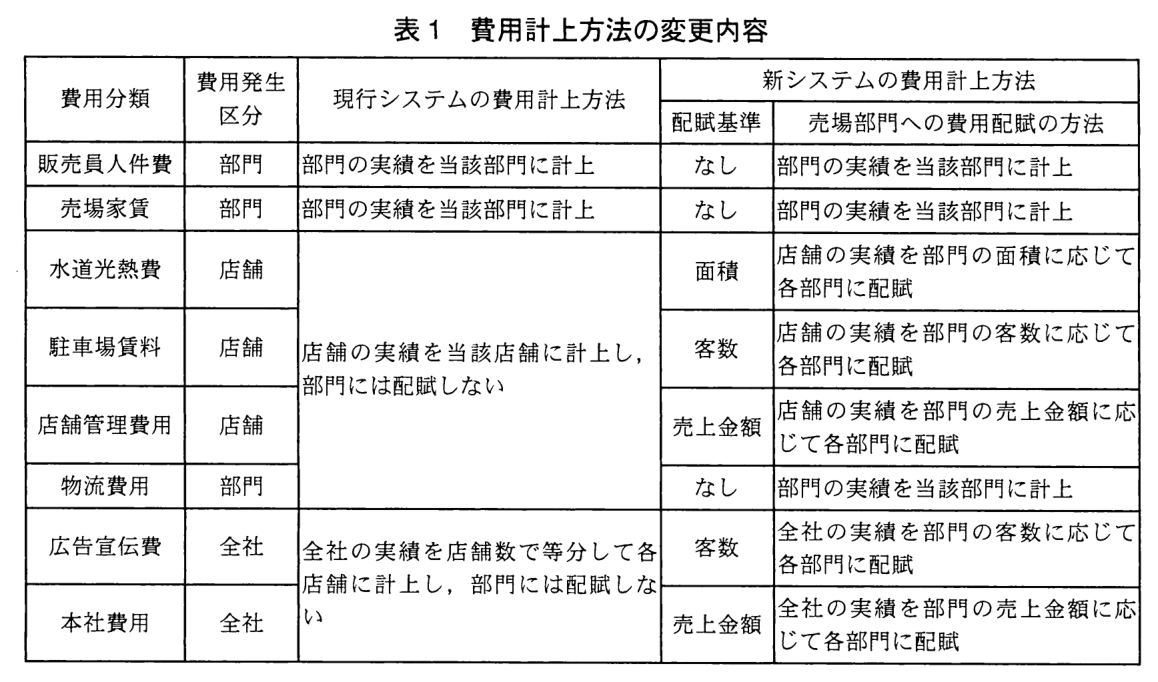
(1) 店舗共通経費及び全社経費の全ての実績(以下,費用実績という)を各売場部門に配賦するように改める。現在の部門責任利益から,配賦された費用実績を減じた額を新たな部門責任利益として,部門の責任を明確にする。当該店舗の店舗責任利益は部門責任利益の合計とする。 (2) 全社経費は,店舗ごとの売上金額の合計や客数の合計に応じて各店舗に配賦する。 (3) 各店舗の店舗共通経費及び(2)で各店舗に配賦した全社経費を,部門ごとの面積,客数,売上金額などに応じて各売場部門に配賦する。 これらの配賦の基準となる面積,客数,売上金額などを総称して配賦基準と呼ぶ。また,費用が全社で発生するか,店舗単位で発生するか,部門単位で発生するかの区分を費用発生区分と呼ぶ。費用発生区分が“部門”の場合は,直接当該部門の費用として計上されるので,費用の配賦は行わない。費用計上方法の変更内容を表 1 に示す。
なお,広告宣伝費は,厳密には広告 1 本ごとに恩恵を受ける部門に費用を配賦すべきだが,対応するためには広告宣伝業務の大幅な変更を伴うので,客数に応じて配賦する方法とした。
表1 費用計上方法の変更内容
経営企画部からは,今後,費用分類が増える可能性があること,広告宣伝費などは配賦基準を変更する可能性があることを考慮し,それらに柔軟に対応できるシステムにしてほしい,という要望が付け加えられた。
〔新システムの設計〕
新システムの要件を基にして,情報システム部で新システムの設計を行った。
C 社では,売場部門のレジから送信されてくる売上実績ファイルに,属性として,店舗番号,部門番号,レシート番号,商品コード,売上金額などを保有しており,レジでのレシートの発行枚数(以下,レシート枚数という)が分かる。新システムでは,このレシート枚数を客数とみなして処理を行う。レシート枚数は,実際に店舗を訪れた客数(以下,来店客数という)とは異なるが,新たな仕組みを作らずに来店客数の近似値が得られることを,経営企画部に説明し,了承された。
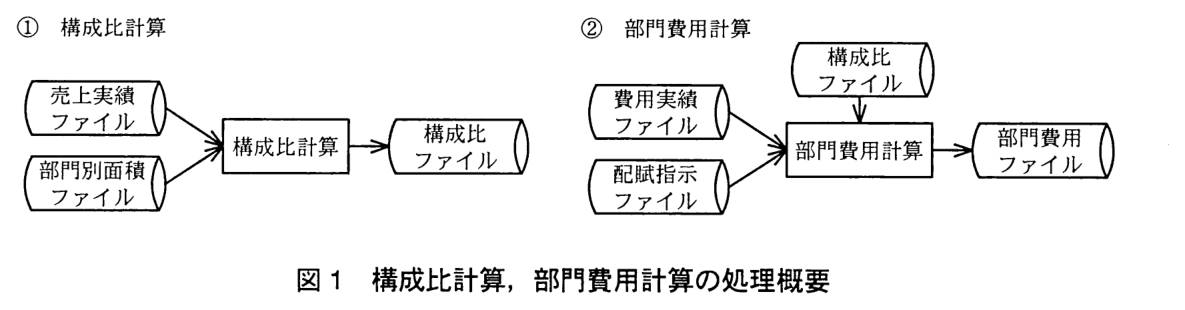
毎月の会計処理終了後,当月分の売上実績ファイル,部門別面積ファイルから,3 種類の配賦基準に基づいて各部門の配賦比率を計算し,結果を構成比ファイルに出力する。構成比には,店舗合計に対する比率を表す店舗内構成比と,全社合計に対する比率を表す全社構成比がある。構成比は四捨五入して小数第 4 位までを求める。
毎月の会計処理で確定した費用実績ファイルから,配賦指示ファイルに定義した費用分類ごとの費用発生区分及び配賦基準に基づいて,構成比ファイルを用いて各部門に配賦する金額を計算し,結果を部門費用ファイルに出力する。
配賦指示ファイルを設けてコントロールする方式を採用したのは,費用分類の追加や配賦基準の変更に柔軟に対応するためである。
構成比計算,部門費用計算の処理概要を図 1 に示す。
図1 構成比計算,部門費用計算の処理概要
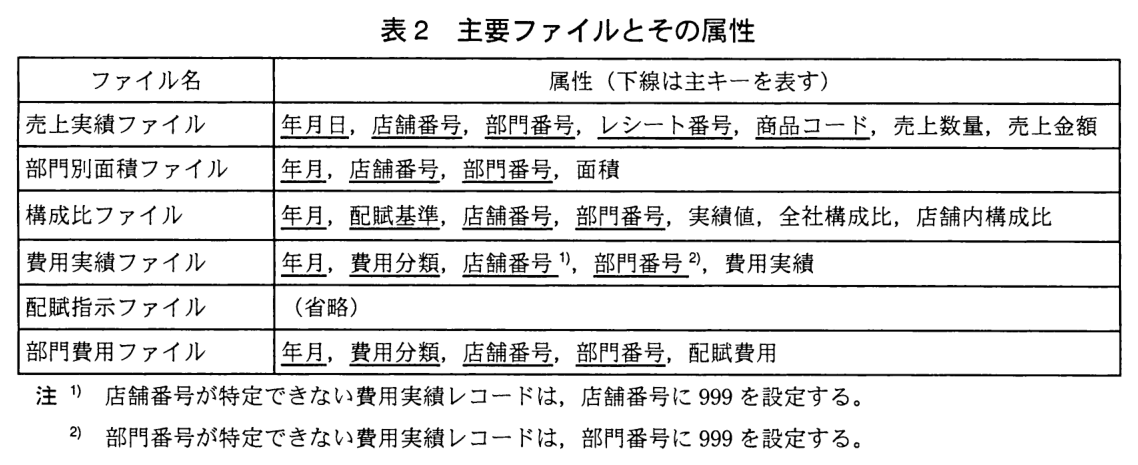
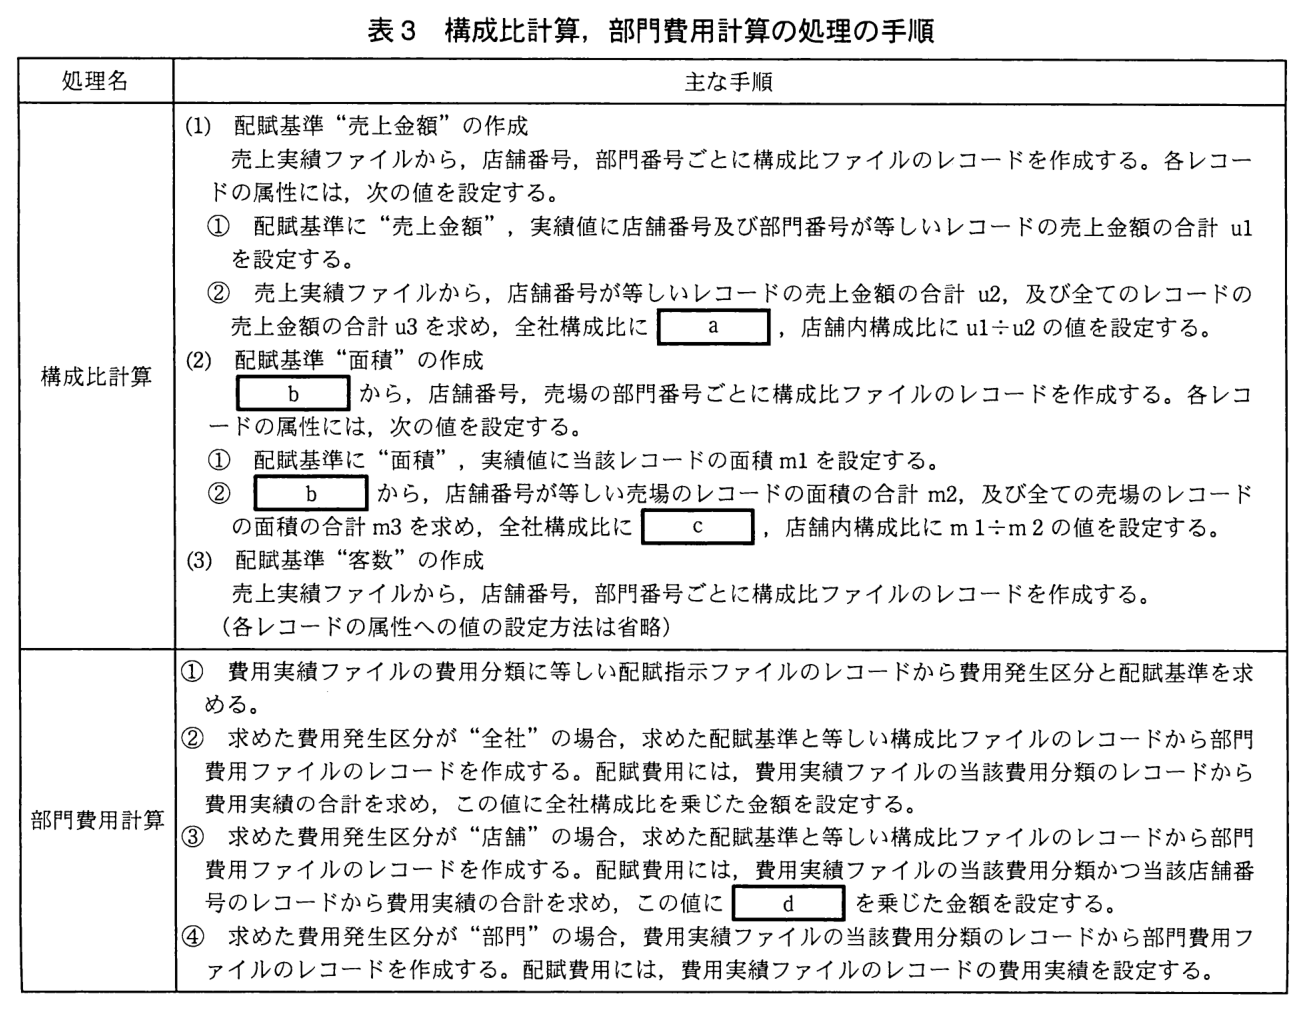
主要ファイルとその属性を表 2 に,それぞれの処理の手順を表 3 に示す。
表2 主要ファイルとその属性
表3 構成比計算,部門費用計算の処理の手順
〔テスト結果に基づいた修正〕
新システムのテストを行ったところ,全店舗の店舗責任利益の合計が,現行システムの全店舗の店舗責任利益の合計と一致しない事象が発生した。
新システムの全店舗の店舗責任利益の合計を現行システムと一致させるために,部門費用計算の処理において,特定の部門の配賦費用に特別な調整を行う処理を追加して対応した。
出題趣旨(IPA)
業務システムでは,当初は業務要件を満たしていても,業務環境の変化に伴って様々な改善ニーズが発生する。本問は,総合スーパマーケットチェーンの利益管理システムの改善を題材にとり,業務の変更要件を的確に理解して,システムを適切に変更することについて,具体的な記述を求めている。本問では,業務要件からシステム要件を設定する能力,そのシステム要件からシステムを設計・開発して稼働させる能力及び業務要件どおりのシステムが作成されたかを確認する能力を評価する。
採点講評(問全体・IPA)
問3では,利益管理システムを例にとり,既存システムの業務変更要件に基づくシステムの変更について出題した。
システムアーキテクトとして,変動する業務要件を正しく理解・把握し,システムの適切な変更が行えるよう心掛けてほしい。
設問と解答例
設問1
35字以内
経営企画部の要望に基づき,新システムでは配賦基準の変更に柔軟に対応できる設計を行った。新システムにおいて,費用分類の配賦基準を既存の別の配賦基準に変更する場合に必要となる修正の内容を 35 字以内で述べよ。
解答例
配賦指示ファイルで,当該費用分類のレコードの配賦基準を変更する。
解説
本文の根拠
〔新システムの設計〕(3) 部門費用計算
毎月の会計処理で確定した費用実績ファイルから,配賦指示ファイルに定義した費用分類ごとの費用発生区分及び配賦基準に基づいて,構成比ファイルを用いて各部門に配賦する金額を計算し,結果を部門費用ファイルに出力する。
〔新システムの設計〕(3) 部門費用計算
配賦指示ファイルを設けてコントロールする方式を採用したのは,費用分類の追加や配賦基準の変更に柔軟に対応するためである。
表3 部門費用計算
① 費用実績ファイルの費用分類に等しい配賦指示ファイルのレコードから費用発生区分と配賦基準を求める。
部門費用計算は,費用分類ごとの費用発生区分と配賦基準を配賦指示ファイルから読み取り,その配賦基準の構成比を使って配賦額を計算する。配賦基準をプログラムに書き込まず,ファイルのデータとして持たせているので,費用分類の配賦基準を別の配賦基準に変えるには,配賦指示ファイルの当該費用分類のレコードの配賦基準を書き換えればよい。
本文は,配賦指示ファイルを設けた目的を“費用分類の追加や配賦基準の変更に柔軟に対応するため”と明記している。変更先は“既存の別の配賦基準”(面積・客数・売上金額のいずれか)なので,構成比ファイルにはその配賦基準のレコードがすでに作られており,構成比計算にも手を入れなくてよい。講評は,ファイルのデータ変更で変動要素を吸収しておけば,プログラムを変更せずに要件の変動に対応できることを理解してほしいとしている。
35字の枠に対し,解答例は32字。どのファイルの(配賦指示ファイル),どのレコードの(当該費用分類の),何を変える(配賦基準)の三つを書く。“プログラムを修正する”方向の答えは本文の設計意図と逆になる。
採点講評(IPA)
設問1は,業務要件の変動が予測される場合のシステムの対応について問う設問であったが,正答率は低かった。ファイルのデータ変更で変動要素を吸収しておけば,プログラムの変更を行わず要件の変動に対応することができることを理解してほしい。
設問2(1)
解答欄2つ
レシート枚数を客数として使用した場合,実際の来店客数より多く計上されるケースと少なく計上されるケースがある。それぞれのケースを一つずつ挙げ,その内容を 35 字以内で述べよ。
〔多く計上されるケースの内容〕解答例
1人の客がレジで複数回の精算を行った場合,複数人として計上される。
〔少なく計上されるケースの内容〕解答例
来店した客が商品を購入しなかった場合,計上されない。
解説
本文の根拠
〔C 社及び現行システムの概要〕(2)
また,売場部門ごとにレジを設置してあり,商品の精算はその商品を扱っている売場部門のレジで行っている。
〔新システムの設計〕(1) 客数計算
レジでのレシートの発行枚数(以下,レシート枚数という)が分かる。新システムでは,このレシート枚数を客数とみなして処理を行う。
レシートはレジで精算するたびに1枚発行される。C 社では売場部門ごとにレジがあり,商品はその商品を扱う売場部門のレジで精算するので,1人の客が複数の売場部門で買物をすれば,レジで複数回精算することになり,レシート枚数では複数人として数えられる。これが多く計上されるケースである。逆に,来店しても商品を購入しなかった客にはレシートが発行されないので,客数として計上されない。これが少なく計上されるケースである。
本文は,レシート枚数と来店客数(実際に店舗を訪れた客数)が異なることを認めたうえで,新たな仕組みを作らずに近似値が得られるとして採用している。ずれが生じる理由は,“レシート=精算1回”と“来店客=1人”の対応が崩れる場面を考えれば見つかる。
35字の枠に対し,解答例は多い側が33字,少ない側が26字。どちらも“どういう場合に”と“どう計上されるか”を一文で書く。
設問2(2)
配賦指示ファイルに必要な属性を三つ挙げ,主キーを下線で示せ。
解答例
〔備考〕項目は順不同
解説
本文の根拠
〔新システムの設計〕(3) 部門費用計算
配賦指示ファイルに定義した費用分類ごとの費用発生区分及び配賦基準に基づいて
表3 部門費用計算
① 費用実績ファイルの費用分類に等しい配賦指示ファイルのレコードから費用発生区分と配賦基準を求める。
配賦指示ファイルは“費用分類ごとの費用発生区分及び配賦基準”を定義するファイルである。したがって属性は費用分類,費用発生区分,配賦基準の三つで,レコードは費用分類ごとに一つなので主キーは費用分類になる。解答例では費用分類に下線が引かれている。
表3の部門費用計算①は,費用実績ファイルの費用分類に等しい配賦指示ファイルのレコードを読み,費用発生区分と配賦基準を求めている。つまり費用分類で1件を引き当てており,主キーが費用分類であることと合う。表1の各行(費用分類ごとに費用発生区分と配賦基準が一つずつ決まる)が,そのまま配賦指示ファイルの中身に当たる。
字数制限はない。解答例の備考のとおり,三つの項目は順不同でよい。主キーの下線を忘れないこと。
設問2(3)
解答欄4つ
表 3 中のa 〜d に入れる適切な字句を答えよ。
解説
本文の根拠
〔新システムの設計〕(2) 構成比計算
構成比には,店舗合計に対する比率を表す店舗内構成比と,全社合計に対する比率を表す全社構成比がある。
表3 構成比計算
② 売上実績ファイルから,店舗番号が等しいレコードの売上金額の合計 u2,及び全てのレコードの売上金額の合計 u3 を求め,全社構成比にa ,店舗内構成比に u1÷u2 の値を設定する。
表3 構成比計算
② b から,店舗番号が等しい売場のレコードの面積の合計 m2,及び全ての売場のレコードの面積の合計 m3 を求め,全社構成比にc ,店舗内構成比に m1÷m2 の値を設定する。
表3 部門費用計算
配賦費用には,費用実績ファイルの当該費用分類かつ当該店舗番号のレコードから費用実績の合計を求め,この値にd を乗じた金額を設定する。
a:全社構成比は全社合計に対する比率である。u1 は当該店舗・部門の売上金額,u3 は全てのレコードの売上金額の合計なので,全社構成比は u1÷u3 になる。店舗内構成比が u1÷u2(店舗合計に対する比率)であることと対になっている。c も同じ考え方で,m1 は当該部門の面積,m3 は全ての売場の面積の合計なので m1÷m3 になる。b:面積を持つのは部門別面積ファイル(属性は年月・店舗番号・部門番号・面積)なので,配賦基準“面積”のレコードは部門別面積ファイルから作る。
d:費用発生区分が“店舗”の費用は,当該店舗の費用実績の合計を,その店舗の中の部門に配る。店舗の中での比率は店舗内構成比なので,d は店舗内構成比になる。“全社”の費用(②)が全社の費用実績の合計に全社構成比を乗じているのと対になる。講評によれば設問2(3)の正答率は低かった。構成比計算の手順だけを見ても a・c の選び方は決まらず,部門費用計算で全社構成比と店舗内構成比がそれぞれ何に掛けられるかを確かめる必要がある。
字数制限はない。a と c は“u1÷u3 の値”のように表3の他の箇所(“u1÷u2 の値”)と同じ書き方にする。
採点講評(IPA)
設問2(3)は,全社構成比を求める計算式を問う設問であった。この設問は構成比計算の仕様だけでは解答できず,部門費用計算の仕様を理解する必要がある。仕様全体をきちんと理解すれば正答を導ける問題であったが,正答率は低かった。
設問3
40字以内
表 3 中の構成比計算の配賦基準“面積”の作成において,構成比ファイルを作成する処理で面積の合計を求める際に,売場の部門だけを対象としている理由を 40 字以内で述べよ。
解答例
費用を配賦するのは売場部門だけなので,非売場部門は構成比計算の対象外だから
解説
本文の根拠
〔現行システムの問題点と改善案の作成〕(1)
店舗共通経費及び全社経費の全ての実績(以下,費用実績という)を各売場部門に配賦するように改める。
〔現行システムの問題点と改善案の作成〕(3)
各店舗の店舗共通経費及び(2)で各店舗に配賦した全社経費を,部門ごとの面積,客数,売上金額などに応じて各売場部門に配賦する。
表3 構成比計算
b から,店舗番号,売場の部門番号ごとに構成比ファイルのレコードを作成する。
新システムでは,店舗共通経費と全社経費を各売場部門に配賦する。非売場部門(店舗事務,店舗会計など)には配賦しない。面積の合計に非売場部門の面積を含めると,売場部門の構成比の合計が 100%にならず,非売場部門の分だけ配賦されない費用が残ってしまう。費用を配賦するのは売場部門だけなので,非売場部門は構成比計算の対象外にする必要がある。
売上金額や客数はレジのある売場部門にしか発生しないので,売上実績ファイルから作る構成比は自然に売場部門だけになる。面積だけは部門別面積ファイルに非売場部門の面積も入っているので,表3は“売場の部門番号ごとに”“売場のレコードの面積の合計”と明示的に絞っている。講評は,ここで問うているのは構成比計算処理で“売場部門の構成比の合計を100%にする”ためのロジックであり,配賦される家賃の金額の問題と勘違いした受験者が多かったとしている。
40字の枠に対し,解答例は37字。“配賦先が売場部門だけ”という前提と,“だから非売場部門を構成比計算から外す”という結論の両方を書く。
採点講評(IPA)
設問3は,構成比計算のロジックに関する設問であった。本問には,構成比計算処理と,構成比を使って費用配賦の計算をする処理があり,ここでは構成比計算処理で“売場部門の構成比の合計を100%にする”ためのロジックについて問うている。ここを正しく理解できず,配賦される家賃の金額の問題と勘違いした受験者が多く,正答率は低かった。
設問4
30字以内
〔テスト結果に基づいた修正〕において,新システムのテストで全店舗の店舗責任利益の合計が現行システムの合計と一致しなかったことについて,考えられる原因を 30 字以内で述べよ。ただし,システムが仕様どおりに正しく動作することは確認できているものとする。
解答例
構成比は四捨五入して小数第4位までを求めていること
解説
本文の根拠
〔新システムの設計〕(2) 構成比計算
構成比は四捨五入して小数第 4 位までを求める。
〔現行システムの問題点と改善案の作成〕(1)
当該店舗の店舗責任利益は部門責任利益の合計とする。
〔テスト結果に基づいた修正〕
新システムの全店舗の店舗責任利益の合計を現行システムと一致させるために,部門費用計算の処理において,特定の部門の配賦費用に特別な調整を行う処理を追加して対応した。
費用の総額は現行システムと新システムで変わらないので,本来なら全店舗の店舗責任利益の合計も一致するはずである。一致しないのは,配賦した費用の合計が元の費用実績の合計と合わないからで,その原因は構成比を四捨五入して小数第4位までしか求めていないことにある。構成比の合計がちょうど 1 にならず,端数の分だけ配賦額の合計がずれる。
設問はシステムが仕様どおりに正しく動作することを前提にしているので,原因はプログラムの誤りではなく仕様の中にある。本文の仕様で数値を丸めているのは構成比の四捨五入だけである。対応として“特定の部門の配賦費用に特別な調整を行う処理を追加”したのも,丸めで生じた端数を一つの部門に寄せて合計を合わせる処理と読める。
30字の枠に対し,解答例は25字。“構成比”“四捨五入”“小数第4位まで”の三つを本文の言葉のまま残す。
出典:平成23年度 秋期 システムアーキテクト試験 午後Ⅰ 問3(表記を一部改変)
問4 組込み技術を用いた電子黒板及びタブレット端末から成る教育用システムの開発
組込み技術を用いた電子黒板及びタブレット端末から成る教育用システムの開発に関する次の記述を読んで,設問1〜4に答えよ。
D 社は,学校向けの教育用システムを開発し,販売している。近年,授業で組込み技術を用いた電子黒板(以下,電子黒板という)を使用したいという学校が増えており,D 社では,電子黒板及びタブレット端末を用いた教育用システム(以下,本システムという)を新たに開発することになった。
これまでは,プロジェクタで教材をホワイトボードに投影していたのに対し,本システムでは,電子黒板及びタブレット端末,並びに電子化した教材(以下,コンテンツという)を使用して,より効果的に授業をサポートできるようにする。
〔本システムに対する要望〕
本システムの開発に当たって,学校側から D 社に対して寄せられた要望を次にまとめた。
電子黒板に表示した内容について,拡大・縮小,ページ送りなどの操作ができるようにしてほしい。 電子黒板に手書き入力ができ,その表示画面を保存できるようにしてほしい。 電子黒板に手書き入力した文字を指定フォントで表示できるようにしてほしい。また,手書き入力した図形を補正して表示できるようにしてほしい。 印刷物などの資料を電子黒板に表示できるようにしてほしい。 2 台の電子黒板を連動させて使用し,一方にコンテンツを表示させると,他方に関連した補助コンテンツが自動的に表示されるようにしてほしい。 教室内では,タブレット端末を使用している生徒の氏名とその座席位置との対応が分かるようにしてほしい。 タブレット端末に問題を表示し,解答を文字や図形で入力できるようにしてほしい。 タブレット端末で入力された情報を本システム内に集め,選択して電子黒板に表示できるようにしてほしい。また,全生徒の解答を集計して,クラスの正答率,誤りの傾向などが分かるようにしてほしい。 タブレット端末は持ち運びができ,学校内では教室を移動しても無線 LAN に接続できるようにしてほしい。 タブレット端末は,無線 LAN と接続されていなくても,学校内外で問題の表示及び解答の入力ができるようにしてほしい。 〔本システムの構成〕
D 社のシステムアーキテクトである E 氏は,本システムに対する学校側からの要望に基づき,本システムの構成を次のように考えた。
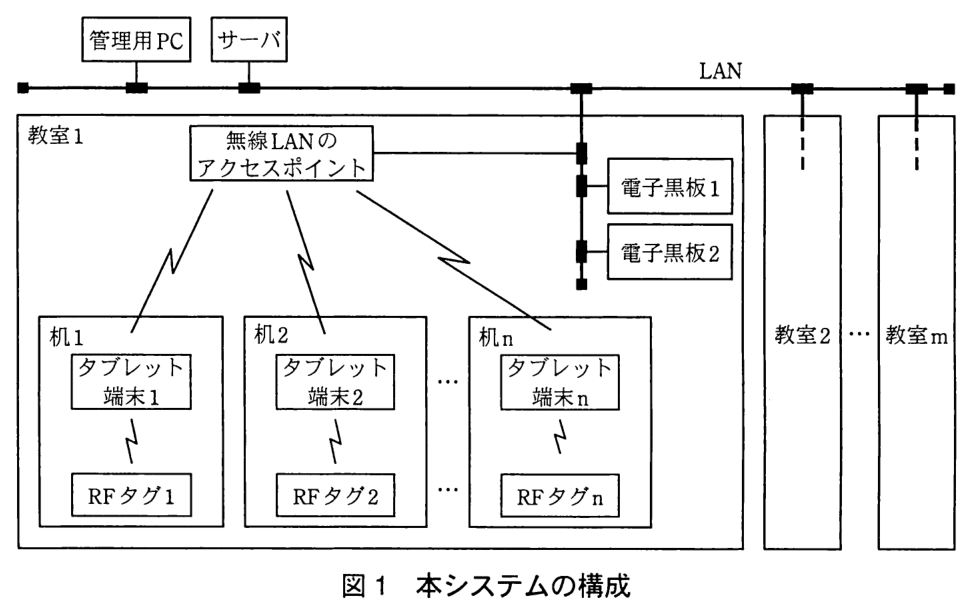
各教室に,電子黒板及び無線 LAN のアクセスポイントを設置する。校内にサーバ及び管理用 PC を設置し,各教室の電子黒板及び無線 LAN のアクセスポイントと LAN で接続する。 タブレット端末は,無線 LAN のアクセスポイント経由で,サーバ及び電子黒板と接続する。 座席位置情報を記録した無線通信方式の IC タグ(以下,RF タグという)を,全ての教室の全ての机に設置する。 本システムの構成を図 1 に示す。
図1 本システムの構成
〔本システムの運用〕
E 氏は,本システムの運用について次のように考えた。
教師は,授業に使用するコンテンツ及び補助コンテンツ(以下,区別しない場合はコンテンツと表記)を,サーバにあらかじめ格納しておく。 授業を担当する教師が,利用者 ID とパスワードを入力して電子黒板にログインし,必要なコンテンツをサーバから電子黒板にダウンロードする。 生徒には,前もってタブレット端末を貸与し,学校内外で使用できるようにする。 生徒は,タブレット端末の起動時に,利用者 ID とパスワードを入力してログインする。教室で使用する場合は,更に机に貼られた RF タグの情報をタブレット端末に読み込ませる。 教師は必要に応じて,タブレット端末にコンテンツをダウンロードする。 〔電子黒板の機能及び仕様〕
E 氏は,本システムに対する要望に基づき,電子黒板の機能について次のようにまとめた。
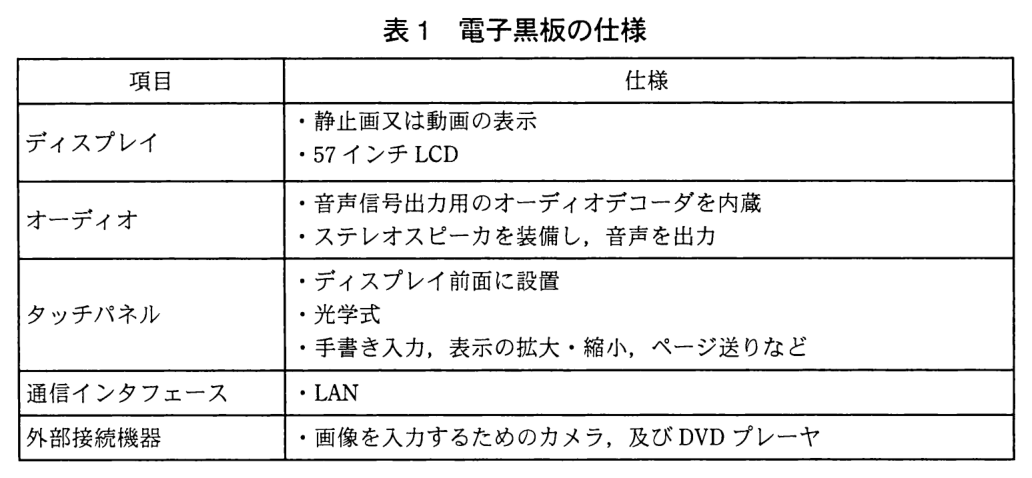
サーバからダウンロードしたコンテンツ及び外部接続機器を介して印刷物から読み取ったデータなどの表示及び音声出力を行う。 コンテンツを,電子黒板内のメモリに保持できる。 ディスプレイの前面に設けられたタッチパネルを用いて,表示の拡大・縮小,複数ページからなるコンテンツのページ送りなどの操作ができる。 タッチパネルを用いて,手書き入力をトレースして表示できる。また,表示コンテンツに手書き入力を重ねて表示できる。 手書き入力した情報をサーバに格納し,再表示できる。 手書き入力文字を指定フォントで表示できる。 タブレット端末からサーバにアップロードされた情報,その集計結果などを選択して表示できる。 同一利用者がログインしている 2 台の電子黒板は,LAN によって相互に情報を交換して連動できる。例えば,一方にコンテンツをダウンロードして表示すると,他方に関連した補助コンテンツを自動的にダウンロードして表示する。コンテンツの表示ページが更新されると,補助コンテンツの表示ページも連動して更新される。 E 氏が考えた,電子黒板の仕様を表 1 に示す。
表1 電子黒板の仕様
〔タブレット端末の機能及び仕様〕
E 氏は,タブレット端末の機能について次のようにまとめた。
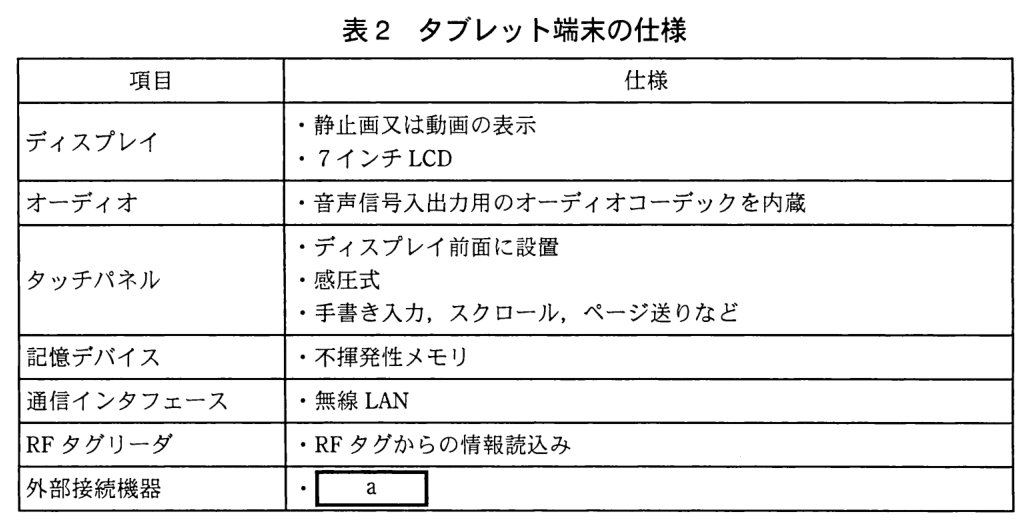
机に貼られた RF タグの情報を読み込み,サーバに送信する。 サーバから配信されるコンテンツを受信し,画面に表示する。 文字,図形をタッチパネルから入力し,入力した情報をサーバに送信する。 無線 LAN と接続されていなくても利用できるようにするため,受信したコンテンツ及びタッチパネルから入力した情報を保持する。 E 氏が考えた,タブレット端末の仕様を表 2 に示す。
表2 タブレット端末の仕様
〔管理用 PC の機能〕
E 氏は,管理用 PC の機能について次のようにまとめた。
コンテンツをサーバにアップロードする。 タブレット端末からサーバにアップロードされた情報の集計を行う。 出題趣旨(IPA)
学校などの教育機関へのITシステム導入の進展に伴い,組込みシステムが数多く用いられるようになっている。本問は,電子黒板とタブレット端末を用いた教育用システムを題材として,利用者からの要望の分析に基づいたシステムアーキテクチャの決定,機能仕様の検討や策定について,具体的な記述を求めている。本問では,組込みシステムに対する要望を調査・分析し,システムアーキテクチャの決定や,機能仕様の策定を行う能力を評価する。
採点講評(問全体・IPA)
問4では,教育用システムの開発を例にとり,システムのアーキテクチャの検討及び構成機器の機能仕様の策定について出題した。全体として,題意はよく理解されていたようであった。
システムアーキテクトとして,システム開発の要件を理解し,適切なシステムアーキテクチャの策定及び機能設計ができるよう心掛けてほしい。
設問と解答例
設問1(1)
30字以内
本システムの方が,プロジェクタで教材をホワイトボードに投影していたシステムよりも,使用する上で優れている点を,30 字以内で述べよ。
解答例
電子黒板に手書きした文字や図形を保存し,再表示できる。
解説
本文の根拠
〔本システムに対する要望〕
電子黒板に手書き入力ができ,その表示画面を保存できるようにしてほしい。
〔電子黒板の機能及び仕様〕
タッチパネルを用いて,手書き入力をトレースして表示できる。また,表示コンテンツに手書き入力を重ねて表示できる。
〔電子黒板の機能及び仕様〕
手書き入力した情報をサーバに格納し,再表示できる。
これまでのシステムは,プロジェクタで教材をホワイトボードに投影するだけなので,ホワイトボードに書き込んだ文字や図形は残せない。電子黒板は,タッチパネルで手書き入力をトレースして表示し,手書き入力した情報をサーバに格納して再表示できる。使う上で優れている点は,電子黒板に手書きした文字や図形を保存し,再表示できることである。
要望にも“手書き入力ができ,その表示画面を保存できるようにしてほしい”とある。ホワイトボードへの投影と比べたときの違いは,書いたものが後に残るかどうかにある。講評は,教育用システム全体として実現できる機能を述べた解答が散見されたが,電子黒板の機能について答えてほしかったとしている。タブレット端末との連携や集計は電子黒板単体の機能ではない。
30字の枠に対し,解答例は27字。“手書きした文字や図形を”“保存し,再表示できる”の二つを書く。
採点講評(IPA)
設問1は,教育用システム全体として実現できる機能を述べた解答が散見されたが,電子黒板の機能について答えてほしかった。
設問1(2)
15字以内
LAN から切断された状態で,コンテンツのダウンロード以外に使えなくなる機能は何か。15 字以内で述べよ。
解答例
解説
本文の根拠
〔電子黒板の機能及び仕様〕
コンテンツを,電子黒板内のメモリに保持できる。
〔電子黒板の機能及び仕様〕
同一利用者がログインしている 2 台の電子黒板は,LAN によって相互に情報を交換して連動できる。
表1 電子黒板の仕様
通信インタフェース:・LAN。
電子黒板の通信インタフェースは LAN だけである。ダウンロード済みのコンテンツは電子黒板内のメモリに保持できるので,その表示や操作は LAN から切り離されても続けられる。一方,2 台の電子黒板の連動は“LAN によって相互に情報を交換して”行うと本文に明記されており,LAN が切れると使えなくなる。解答例はこれを挙げている。
設問が“コンテンツのダウンロード以外に”と断っているのは,サーバとのやり取りそのものは当然使えないので除く,という意味である。そのうえで,電子黒板の機能の一覧の中から,LAN での通信を前提にしていると本文が書いているものを探すと,2 台の連動が見つかる。講評のとおり,答えるのは電子黒板の機能である。
15字の枠に対し,解答例は10字。“2台の電子黒板の連動”と機能名で答える。
採点講評(IPA)
設問1は,教育用システム全体として実現できる機能を述べた解答が散見されたが,電子黒板の機能について答えてほしかった。
設問2(1)
10字以内
タブレット端末の起動時に,使用している生徒を特定するための情報を,10 字以内で述べよ。
解答例
解説
本文の根拠
〔本システムの運用〕
生徒は,タブレット端末の起動時に,利用者 ID とパスワードを入力してログインする。
〔本システムの運用〕
生徒には,前もってタブレット端末を貸与し,学校内外で使用できるようにする。
生徒はタブレット端末の起動時に利用者 ID とパスワードを入力してログインする。起動時に使用している生徒を特定するのは,このログイン情報である。
タブレット端末は生徒に前もって貸与されるが,本文は端末と生徒の対応を管理するとは書いておらず,起動時の手順として示しているのはログインだけである。RF タグの読込みは教室で使用する場合に“更に”行うもので,座席位置を知るための情報であって,生徒を特定する情報ではない。
10字の枠に対し,解答例は6字。“利用者IDとパスワード”と書いても同じ内容になる。
設問2(2)
解答欄2つ
タブレット端末単体で語学の学習に用いる場合を想定し,外部接続機器として表 2 中のa を接続できるようにする。表 2 中のa に入れる適切な字句を答えよ。また,この外部接続機器を使うために,タブレット端末に必要となる機能を,10 字以内で答えよ。
解説
本文の根拠
表2 タブレット端末の仕様
オーディオ:・音声信号入出力用のオーディオコーデックを内蔵。
表1 電子黒板の仕様
オーディオ:・音声信号出力用のオーディオデコーダを内蔵 ・ステレオスピーカを装備し,音声を出力。
〔本システムに対する要望〕
タブレット端末は,無線 LAN と接続されていなくても,学校内外で問題の表示及び解答の入力ができるようにしてほしい。
語学の学習では,音声を聞くだけでなく,自分で発音した声を録音して聞き直すことが要る。タブレット端末のオーディオは“音声信号入出力用のオーディオコーデック”で,出力だけでなく入力も扱える。これを生かす外部接続機器はマイク付きヘッドフォンであり,それを使うためにタブレット端末に必要な機能は音声録音再生である。
電子黒板のオーディオは“音声信号出力用のオーディオデコーダ”とスピーカで,出力しかしない。タブレット端末だけが入出力のコーデックを内蔵していることが,音声の入力(録音)を想定していることの手掛かりになる。タブレット端末は学校内外で単体で使われるので,スピーカで周りに音を出すより,ヘッドフォンで個人が聞く形が合う。講評は,本システムで扱う教材と直接関係しない外部機器にかかわる解答が散見されたとし,授業での運用を考慮して答えてほしかったとしている。
機能の枠は10字で,解答例は6字。a は機器名で答え,“マイク”と“ヘッドフォン”の両方を含める。
採点講評(IPA)
設問2(2)では,本システムで扱う教材と直接関係しない外部機器にかかわる解答が散見されたが,授業での運用を考慮して答えてほしかった。
設問3(1)
35字以内
電子黒板とタブレット端末との連動を検討した。生徒に問題を解かせる場合,どのような連動機能が考えられるか。35 字以内で述べよ。
解答例
電子黒板の表示内容に対応した問題のタブレット端末への配信
解説
本文の根拠
〔本システムに対する要望〕
タブレット端末に問題を表示し,解答を文字や図形で入力できるようにしてほしい。
〔本システムの運用〕
教師は必要に応じて,タブレット端末にコンテンツをダウンロードする。
〔タブレット端末の機能及び仕様〕
サーバから配信されるコンテンツを受信し,画面に表示する。
生徒に問題を解かせる場面では,教師が電子黒板に表示している内容に合わせて,その問題をタブレット端末に表示させたい。タブレット端末はサーバから配信されるコンテンツを受信して表示でき,教師は必要に応じてタブレット端末にコンテンツをダウンロードする。これを電子黒板と連動させれば,電子黒板の表示内容に対応した問題をタブレット端末へ配信する機能になる。
解答の側(タブレット端末からサーバへの送信,集計結果の電子黒板への表示)もすでに機能として挙がっているが,設問は“生徒に問題を解かせる場合”の連動を問うので,問題を配る向きの連動を答える。講評によれば設問3は正答率が高かった。
35字の枠に対し,解答例は28字。“電子黒板の表示内容に対応した”という連動のきっかけと,“問題のタブレット端末への配信”という動作の両方を書く。
採点講評(IPA)
設問3は,正答率が高かった。本システムの運用についてはよく理解されていたようであった。
設問3(2)
25字以内
机に貼られた RF タグをタブレット端末に読み込ませるのは,どのような要望を実現するためか。25 字以内で述べよ。
解答例
解説
本文の根拠
〔本システムに対する要望〕
教室内では,タブレット端末を使用している生徒の氏名とその座席位置との対応が分かるようにしてほしい。
〔本システムの構成〕
座席位置情報を記録した無線通信方式の IC タグ(以下,RF タグという)を,全ての教室の全ての机に設置する。
〔タブレット端末の機能及び仕様〕
机に貼られた RF タグの情報を読み込み,サーバに送信する。
RF タグには座席位置情報が記録されている。生徒はログインで特定されているので,タブレット端末が RF タグの情報を読み込んでサーバに送れば,サーバはどの生徒がどの座席にいるかを知ることができる。これは“タブレット端末を使用している生徒の氏名とその座席位置との対応が分かるようにしてほしい”という要望を実現するためで,答えは“生徒の氏名と座席位置とを関連付ける”になる。
RF タグを読み込むのは“教室で使用する場合”だけであり,教室の中での座席が問題になる要望に当たる。要望の一覧のうち,座席位置に触れているのはこの一つだけである。
25字の枠に対し,解答例は18字。要望の言葉(生徒の氏名,座席位置)をそのまま使う。
採点講評(IPA)
設問3は,正答率が高かった。本システムの運用についてはよく理解されていたようであった。
設問4(1)
30字以内
教師が一方の電子黒板にコンテンツをサーバからダウンロードすると,他方の電子黒板に関連した補助コンテンツをサーバが自動的にダウンロードする。このためにサーバが必要とする電子黒板の情報を,30 字以内で述べよ。
解答例
教師がログインしている2台の電子黒板を特定する情報
解説
本文の根拠
〔電子黒板の機能及び仕様〕
同一利用者がログインしている 2 台の電子黒板は,LAN によって相互に情報を交換して連動できる。例えば,一方にコンテンツをダウンロードして表示すると,他方に関連した補助コンテンツを自動的にダウンロードして表示する。
〔本システムの運用〕
授業を担当する教師が,利用者 ID とパスワードを入力して電子黒板にログインし,必要なコンテンツをサーバから電子黒板にダウンロードする。
サーバが補助コンテンツを自動的にダウンロードするには,コンテンツを受け取った電子黒板と組になっている“他方の電子黒板”がどれかを知る必要がある。本文は連動の条件を“同一利用者がログインしている 2 台の電子黒板”としており,授業では教師が電子黒板にログインする。したがってサーバが必要とするのは,教師がログインしている2台の電子黒板を特定する情報である。
各教室には電子黒板が2台あるが,連動の相手は設置場所ではなくログインしている利用者で決まる。講評も,2台の電子黒板が連動する場合にそれぞれに共通する情報が何であるかを考慮すれば正答を導けるとしている。共通する情報は,同じ教師がログインしていることである。
30字の枠に対し,解答例は25字。“教師がログインしている”という条件と,“2台の電子黒板を特定する”という目的を書く。
採点講評(IPA)
設問4(1)は,2台の電子黒板が連動する場合に,それぞれに共通する情報が何であるかを考慮すれば,正答を導けるはずである。
設問4(2)
30字以内
コンテンツの表示ページが更新されたとき,ページ番号を他方の電子黒板に送信し,補助コンテンツの表示ページを自動的に更新する。受信した電子黒板が表示ページを連動させるために必要な情報を,30 字以内で述べよ。
解答例
解説
本文の根拠
〔電子黒板の機能及び仕様〕
コンテンツの表示ページが更新されると,補助コンテンツの表示ページも連動して更新される。
〔電子黒板の機能及び仕様〕
タッチパネルを用いて,表示の拡大・縮小,複数ページからなるコンテンツのページ送りなどの操作ができる。
送られてくるのはコンテンツ側のページ番号である。受信した電子黒板が表示しているのは補助コンテンツなので,そのページ番号を補助コンテンツのどのページに当たるかに読み替える必要がある。コンテンツと補助コンテンツはページ構成が同じとは限らないので,必要な情報はコンテンツと補助コンテンツとのページ番号の対応である。
本文はコンテンツの表示ページが更新されると補助コンテンツの表示ページも連動して更新されるとしているが,その対応をどう取るかは書いていない。“ページ番号を他方の電子黒板に送信”するという設問の条件から,受け取った番号だけでは足りず,対応表のような情報が要ることを読み取る。
30字の枠に対し,解答例は23字。“コンテンツと補助コンテンツとの”“ページ番号の対応”の二つを書く。
出典:平成23年度 秋期 システムアーキテクト試験 午後Ⅰ 問4(表記を一部改変)
ほかの年度
令和7年度 秋期 午前Ⅱ
令和7年度 春期 午前Ⅱ
令和6年度 秋期 午前Ⅱ
令和6年度 春期 午前Ⅱ
令和5年度 秋期 午前Ⅱ
令和5年度 春期 午前Ⅱ
令和4年度 秋期 午前Ⅱ
令和4年度 春期 午前Ⅱ
令和3年度 秋期 午前Ⅱ
令和3年度 春期 午前Ⅱ
令和2年度 10月 午前Ⅱ
令和元年度 秋期 午前Ⅱ
平成31年度 春期 午前Ⅱ
平成30年度 秋期 午前Ⅱ
平成30年度 春期 午前Ⅱ
平成29年度 秋期 午前Ⅱ
平成29年度 春期 午前Ⅱ
平成28年度 秋期 午前Ⅱ
平成28年度 春期 午前Ⅱ
平成27年度 秋期 午前Ⅱ
平成27年度 春期 午前Ⅱ
平成26年度 秋期 午前Ⅱ
平成26年度 春期 午前Ⅱ
平成25年度 秋期 午前Ⅱ
平成25年度 春期 午前Ⅱ
平成24年度 秋期 午前Ⅱ
平成24年度 春期 午前Ⅱ
平成23年度 秋期 午前Ⅱ
平成23年度 特別試験 午前Ⅱ
平成22年度 秋期 午前Ⅱ
平成22年度 春期 午前Ⅱ
平成21年度 秋期 午前Ⅱ
平成21年度 春期 午前Ⅱ
令和7年度 春期 午前Ⅱ
令和7年度 春期 午後Ⅰ
令和7年度 春期 午後Ⅱ
令和6年度 春期 午前Ⅱ
令和6年度 春期 午後Ⅰ
令和6年度 春期 午後Ⅱ
令和5年度 春期 午前Ⅱ
令和5年度 春期 午後Ⅰ
令和5年度 春期 午後Ⅱ
令和4年度 春期 午前Ⅱ
令和4年度 春期 午後Ⅰ
令和4年度 春期 午後Ⅱ
令和3年度 春期 午前Ⅱ
令和3年度 春期 午後Ⅰ
令和3年度 春期 午後Ⅱ
令和元年度 秋期 午前Ⅱ
令和元年度 秋期 午後Ⅰ
令和元年度 秋期 午後Ⅱ
平成30年度 秋期 午前Ⅱ
平成30年度 秋期 午後Ⅰ
平成30年度 秋期 午後Ⅱ
平成29年度 秋期 午前Ⅱ
平成29年度 秋期 午後Ⅰ
平成29年度 秋期 午後Ⅱ
平成28年度 秋期 午前Ⅱ
平成28年度 秋期 午後Ⅰ
平成28年度 秋期 午後Ⅱ
平成27年度 秋期 午前Ⅱ
平成27年度 秋期 午後Ⅰ
平成27年度 秋期 午後Ⅱ
平成26年度 秋期 午前Ⅱ
平成26年度 秋期 午後Ⅰ
平成26年度 秋期 午後Ⅱ
平成25年度 秋期 午前Ⅱ
平成25年度 秋期 午後Ⅰ
平成25年度 秋期 午後Ⅱ
平成24年度 秋期 午前Ⅱ
平成24年度 秋期 午後Ⅰ
平成24年度 秋期 午後Ⅱ
平成23年度 秋期 午前Ⅱ
平成23年度 秋期 午後Ⅰ
平成23年度 秋期 午後Ⅱ
平成22年度 秋期 午前Ⅱ
平成22年度 秋期 午後Ⅰ
平成22年度 秋期 午後Ⅱ
平成21年度 秋期 午前Ⅱ
平成21年度 秋期 午後Ⅰ
平成21年度 秋期 午後Ⅱ
令和7年度 春期 午前Ⅱ
令和7年度 春期 午後Ⅰ
令和7年度 春期 午後Ⅱ
令和6年度 春期 午前Ⅱ
令和6年度 春期 午後Ⅰ
令和6年度 春期 午後Ⅱ
令和5年度 春期 午前Ⅱ
令和5年度 春期 午後Ⅰ
令和5年度 春期 午後Ⅱ
令和4年度 春期 午前Ⅱ
令和4年度 春期 午後Ⅰ
令和4年度 春期 午後Ⅱ
令和3年度 春期 午前Ⅱ
令和3年度 春期 午後Ⅰ
令和3年度 春期 午後Ⅱ
令和元年度 秋期 午前Ⅱ
令和元年度 秋期 午後Ⅰ
令和元年度 秋期 午後Ⅱ
平成30年度 秋期 午前Ⅱ
平成30年度 秋期 午後Ⅰ
平成30年度 秋期 午後Ⅱ
平成29年度 秋期 午前Ⅱ
平成29年度 秋期 午後Ⅰ
平成29年度 秋期 午後Ⅱ
平成28年度 秋期 午前Ⅱ
平成28年度 秋期 午後Ⅰ
平成28年度 秋期 午後Ⅱ
平成27年度 秋期 午前Ⅱ
平成27年度 秋期 午後Ⅰ
平成27年度 秋期 午後Ⅱ
平成26年度 秋期 午前Ⅱ
平成26年度 秋期 午後Ⅰ
平成26年度 秋期 午後Ⅱ
平成25年度 秋期 午前Ⅱ
平成25年度 秋期 午後Ⅰ
平成25年度 秋期 午後Ⅱ
平成24年度 秋期 午前Ⅱ
平成24年度 秋期 午後Ⅰ
平成24年度 秋期 午後Ⅱ
平成23年度 秋期 午前Ⅱ
平成23年度 秋期 午後Ⅱ
平成22年度 秋期 午前Ⅱ
平成22年度 秋期 午後Ⅰ
平成22年度 秋期 午後Ⅱ
平成21年度 秋期 午前Ⅱ
平成21年度 秋期 午後Ⅰ
平成21年度 秋期 午後Ⅱ
令和7年度 春期 午前Ⅱ
令和7年度 春期 午後Ⅱ
令和6年度 春期 午前Ⅱ
令和6年度 春期 午後Ⅱ
令和5年度 春期 午前Ⅱ
令和5年度 春期 午後Ⅱ
令和4年度 春期 午前Ⅱ
令和4年度 春期 午後Ⅱ
令和3年度 春期 午前Ⅱ
令和3年度 春期 午後Ⅱ
令和元年度 秋期 午前Ⅱ
令和元年度 秋期 午後Ⅱ
平成30年度 秋期 午前Ⅱ
平成30年度 秋期 午後Ⅱ
平成29年度 秋期 午前Ⅱ
平成29年度 秋期 午後Ⅱ
平成28年度 秋期 午前Ⅱ
平成28年度 秋期 午後Ⅱ
平成27年度 秋期 午前Ⅱ
平成27年度 秋期 午後Ⅱ
平成26年度 秋期 午前Ⅱ
平成26年度 秋期 午後Ⅱ
平成25年度 秋期 午前Ⅱ
平成25年度 秋期 午後Ⅱ
平成24年度 秋期 午前Ⅱ
平成24年度 秋期 午後Ⅱ
平成23年度 秋期 午前Ⅱ
平成23年度 秋期 午後Ⅱ
平成22年度 秋期 午前Ⅱ
平成22年度 秋期 午後Ⅱ
平成21年度 秋期 午前Ⅱ
平成21年度 秋期 午後Ⅱ
令和7年度 秋期 午前Ⅱ
令和6年度 秋期 午前Ⅱ
令和5年度 秋期 午前Ⅱ
令和4年度 秋期 午前Ⅱ
令和3年度 秋期 午前Ⅱ
令和2年度 10月 午前Ⅱ
平成31年度 春期 午前Ⅱ
平成30年度 春期 午前Ⅱ
平成29年度 春期 午前Ⅱ
平成28年度 春期 午前Ⅱ
平成27年度 春期 午前Ⅱ
令和7年度 秋期 午前Ⅰ
令和7年度 春期 午前Ⅰ
令和7年度 春期 午前Ⅱ
令和7年度 春期 午後Ⅰ
令和7年度 春期 午後Ⅱ
令和6年度 秋期 午前Ⅰ
令和6年度 春期 午前Ⅰ
令和6年度 春期 午前Ⅱ
令和6年度 春期 午後Ⅰ
令和6年度 春期 午後Ⅱ
令和5年度 秋期 午前Ⅰ
令和5年度 春期 午前Ⅰ
令和5年度 春期 午前Ⅱ
令和5年度 春期 午後Ⅰ
令和5年度 春期 午後Ⅱ
令和4年度 秋期 午前Ⅰ
令和4年度 春期 午前Ⅰ
令和4年度 春期 午前Ⅱ
令和4年度 春期 午後Ⅰ
令和4年度 春期 午後Ⅱ
令和3年度 秋期 午前Ⅰ
令和3年度 春期 午前Ⅰ
令和3年度 春期 午前Ⅱ
令和3年度 春期 午後Ⅰ
令和3年度 春期 午後Ⅱ
令和2年度 10月 午前Ⅰ
令和元年度 秋期 午前Ⅰ
令和元年度 秋期 午前Ⅱ
令和元年度 秋期 午後Ⅰ
令和元年度 秋期 午後Ⅱ
平成31年度 春期 午前Ⅰ
平成30年度 秋期 午前Ⅰ
平成30年度 秋期 午前Ⅱ
平成30年度 秋期 午後Ⅰ
平成30年度 秋期 午後Ⅱ
平成30年度 春期 午前Ⅰ
平成29年度 秋期 午前Ⅰ
平成29年度 秋期 午前Ⅱ
平成29年度 秋期 午後Ⅰ
平成29年度 秋期 午後Ⅱ
平成29年度 春期 午前Ⅰ
平成28年度 秋期 午前Ⅰ
平成28年度 秋期 午前Ⅱ
平成28年度 秋期 午後Ⅰ
平成28年度 秋期 午後Ⅱ
平成28年度 春期 午前Ⅰ
平成27年度 秋期 午前Ⅰ
平成27年度 春期 午前Ⅰ
平成27年度 秋期 午前Ⅱ
平成27年度 秋期 午後Ⅰ
平成27年度 秋期 午後Ⅱ
平成26年度 秋期 午前Ⅰ
平成26年度 秋期 午後Ⅰ
平成26年度 秋期 午後Ⅱ
平成26年度 春期 午前Ⅰ
平成25年度 秋期 午前Ⅰ
平成25年度 秋期 午後Ⅰ
平成25年度 秋期 午後Ⅱ
平成25年度 春期 午前Ⅰ
平成24年度 秋期 午前Ⅰ
平成24年度 秋期 午後Ⅰ
平成24年度 秋期 午後Ⅱ
平成24年度 春期 午前Ⅰ
平成23年度 秋期 午前Ⅰ
平成23年度 秋期 午後Ⅰ
平成23年度 秋期 午後Ⅱ
平成23年度 特別試験 午前Ⅰ
平成22年度 秋期 午前Ⅰ
平成22年度 秋期 午後Ⅰ
平成22年度 秋期 午後Ⅱ
平成22年度 春期 午前Ⅰ
平成21年度 秋期 午前Ⅰ
平成21年度 秋期 午後Ⅰ
平成21年度 秋期 午後Ⅱ
平成26年度 秋期 午前Ⅱ
平成25年度 秋期 午前Ⅱ
平成24年度 秋期 午前Ⅱ
平成23年度 秋期 午前Ⅱ
平成22年度 秋期 午前Ⅱ
平成21年度 秋期 午前Ⅱ
平成21年度 春期 午前Ⅰ
,購買単価,購買リードタイム。発注ファイル:発注番号(主キー),発注状態,購買先コード,品番,発注数量,購買単価,発注予定日,納期,検収日,検収数。](/data/figures/2011h23a-sa-pm1/q2-f2.png)