平成27年度 秋期に実施されたITストラテジスト試験
午前Ⅱ(2026年度からの科目A-2)の全25問に,運営者が独自に書いた解説を付けています。正解の理由に加えて,多くの問題でほかの選択肢がなぜ誤りなのかも説明しています。
この試験について:ITストラテジスト試験について
この年度を解いてみる
問1
IT 投資マネジメントを,プロジェクト単位での最適化を目的とする個別プロジェクトマネジメントと企業レベルの最適化を目的とする戦略マネジメントの二つに分類した場合,戦略マネジメントでの実施項目はどれか。
ア 実施中のプロジェクトの評価を行い,全社 IT 統括部門に進捗状況などを報告した上で,必要に応じて実施計画を修正する。 イ 全社 IT 投資計画を基にプロジェクトの実施計画を策定し,投資目的・目標の設定と,投資額の見積りを行い,予算の配分を判断する。 ウ 全社規模での IT 投資評価の方法や,複数のプロジェクトから成る IT 投資ポートフォリオの選択基準を決定し,全社 IT 投資テーマを起案する。 正解 エ プロジェクトが完了してから一定期間が経過した後,実施計画段階で設定した効果目標が達成されているか否かを実績に基づいて検証する。
正解 ウ
解説
IT 投資マネジメントを二つに分けたとき,戦略マネジメントは全社レベルで IT 投資のあり方そのものを決める活動である。全社規模での IT 投資評価の方法を定め,複数のプロジェクトをまとめた IT 投資ポートフォリオの選択基準を決め,どの領域に投資するかという全社 IT 投資テーマを起案することがこれに当たる。ウが正しい。
アは実施中のプロジェクトの進捗を評価して報告し,実施計画を修正する活動である。イは全社 IT 投資計画を受けて個々のプロジェクトの実施計画と投資額の見積り,予算の配分を決める活動である。エはプロジェクト完了後に効果目標の達成度を実績で検証する活動である。いずれも個別プロジェクトマネジメントでの実施項目である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問1(表記を一部改変)
問2
TCO の算定に当たって,適切なものはどれか。
ア エンドユーザコンピューティングにおける利用部門の運用費用は考慮しない。 イ システム監査における監査対象データの収集費用や管理費用は考慮しない。 ウ システム障害の発生などによって,その障害とは直接関係のない仕入先企業が被るおそれがある,将来的な損失額も考慮する。 エ 利用部門におけるシステム利用に起因する,埋没原価などの見えない費用も考慮する。 正解
正解 エ
解説
TCO(Total Cost of Ownership)は,情報システムを導入してから廃棄するまでに掛かる総所有費用である。ハードウェアやソフトウェアの購入費・保守費といった目に見える直接費だけでなく,利用部門の側で発生する間接費も含めて算定する。利用者同士の教え合いや自己学習に費やす時間,計画外の停止による手待ちなど,費用として計上されにくい見えない費用も考慮するので,エが適切である。
アのエンドユーザコンピューティングにおける利用部門の運用費用は,間接費の代表例であり TCO に含める。イのシステム監査における監査対象データの収集費用や管理費用も,システムを所有し運用するために掛かる費用である。ウは自社が所有のために負担する費用ではなく,障害が波及して取引先に生じるおそれのある損害であり,TCO ではなくリスクの評価で扱うものである。
TCO(総所有費用)の積上げ
TCO は導入から使い終わるまでに掛かる費用の総額。一度だけ掛かる費用(ハードウェア 40,000+開発 50,000+教育 5,000=95,000 千円)に,毎年掛かる費用(通信 1,500+保守 7,000+運営 5,000=13,500 千円)の3年分 40,500 千円を足して 135,500 千円。利用部門で起きる見えにくい費用(教え合いの時間,停止中の手待ちなど)も含めて考える。
導入 95,000
1年目
2年目
3年目
単位 千円
13,500×3
95,000 + 13,500 × 3 = 135,500 千円
利用部門の見えない費用(教え合い・手待ち)も含める
一度だけの費用+毎年の費用×使う年数
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問2(表記を一部改変)
用語解説:システム監査(監査手続・監査証拠・フォローアップ)
問3
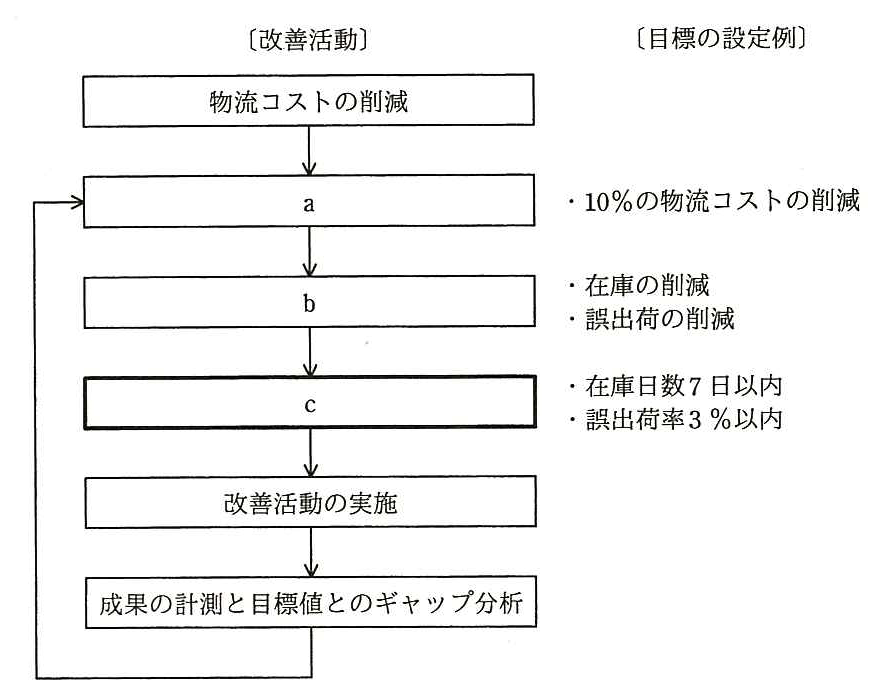
物流業務において,10%の物流コストの削減の目標を立てて,図のような業務プロセスの改善活動を実施している。図中の c に相当する活動はどれか。
ア CSF(Critical Success Factor)の抽出 イ KGI(Key Goal Indicator)の設定 ウ KPI(Key Performance Indicator)の設定 正解 エ MBO(Management by Objectives)の導入
正解 ウ
解説
図の流れでは,a で最終的な目標“10%の物流コストの削減”を定め,b でそれを達成するための重要な成功要因“在庫の削減,誤出荷の削減”を挙げ,c でその達成度合いを測る具体的な数値目標“在庫日数7日以内,誤出荷率3%以内”を決めている。c は KPI(重要業績評価指標)の設定に当たり,ウが正しい。
イの KGI(重要目標達成指標)の設定は最終目標を定める a に,アの CSF(重要成功要因)の抽出は b に相当する。エの MBO(目標による管理)は,従業員が自ら目標を設定して達成度で評価する人事管理の手法で,この流れのどの段階にも当たらない。
KGI・CSF・KPI の流れ
まず最終の目標を数値にする(KGI:物流コスト 10%削減)。次にそれを達成する鍵になる要因を見極める(CSF:在庫の削減,誤出荷の削減)。その要因の達成度を測る指標を決める(KPI:在庫日数7日以内,誤出荷率3%以内)。改善を実施して成果を測り,ギャップを分析して KGI に戻る。
物流コストの削減
a KGI の設定
10%の物流コスト削減
目標
b CSF の抽出
在庫・誤出荷の削減
鍵になる要因
c KPI の設定
在庫日数7日・誤出荷率3%
測る指標
改善活動の実施
計測とギャップ分析
a=KGI の設定,b=CSF の抽出,c=KPI の設定
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問3(表記を一部改変)
用語解説:バランススコアカードと KPI・KGI・CSF
問4
共通フレームによれば,システム化計画の立案において,システム化機能を整理し,情報と処理の流れを明確にするために実施する作業はどれか。
ア 機能要件の定義 イ 業務運用手順の文書化 ウ 業務モデルの作成 正解 エ システム方式の確立
正解 ウ
解説
共通フレームのシステム化計画の立案では,対象業務の内容を確認し,解決すべき課題を定義した上で,業務モデルの作成を行う。業務モデルの作成は,業務プロセスの定義とデータクラスの定義によって業務の全体像を具体化する作業で,システム化する機能を整理し,情報と処理の流れを明確にするものである。ウが正しい。
アの機能要件の定義は,業務要件を実現するために必要なシステム機能を明らかにする作業で,要件定義プロセスで行う。エのシステム方式の確立は,システム要件をハードウェア・ソフトウェア・手作業のどれで実現するかを決める作業で,システム開発プロセスのシステム方式設計で行う。イの業務運用手順の文書化は,新しい業務を実際に動かすための手順をまとめる作業であり,システム化計画の段階の作業ではない。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問4(表記を一部改変)
問5
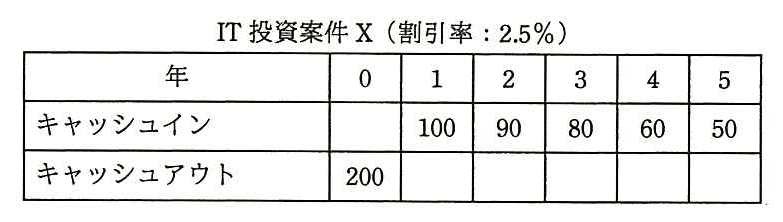
IT 投資案件 X の5年間の投資効果を NPV で評価する場合の算出式はどれか。
ア -200+100/0.025+90/0.0252 +80/0.0253 +60/0.0254 +50/0.0255 イ -200+100/0.0255 +90/0.0254 +80/0.0253 +60/0.0252 +50/0.025 ウ -200+100/1.025+90/1.0252 +80/1.0253 +60/1.0254 +50/1.0255 正解 エ -200+100/1.0255 +90/1.0254 +80/1.0253 +60/1.0252 +50/1.025
正解 ウ
解説
NPV(正味現在価値)は,将来のキャッシュインを割引率で現在価値に換算して合計し,投資額(キャッシュアウト)を差し引いた値である。割引率を r とすると,t 年後の金額は (1+r)t で割って現在価値にする。r=0.025 なので,NPV=-200+100/1.025+90/1.0252 +80/1.0253 +60/1.0254 +50/1.0255 となる。ウが正しい。
アは (1+r)t ではなく rt (0.025 のべき乗)で割っており,現在価値の換算になっていない。エは 1 年目の 100 を 5 年分,5 年目の 50 を 1 年分割り引いており,年数と指数の対応が逆である。イは rt で割る誤りと,年数と指数が逆になる誤りの両方を含む。
正味現在価値(NPV)の求め方
投資200に対して,1年後100,2年後90,3年後80のキャッシュインがある例を割引率5%で評価する。1年後は1.05,2年後は1.05の2乗,3年後は1.05の3乗で割って今の価値に直すと,95.2,81.6,69.1で合計は約246。これから投資額200を引いた約46が NPV で,正なので投資する価値がある。
−200(今の投資)
100→95.2
÷1.05
1年後
90→81.6
÷1.05²
2年後
80→69.1
÷1.05³
3年後
将来の金額
今の価値
現在価値の合計 約246
246 − 200 = NPV 約46
正なので投資する価値がある
先のお金ほど大きく割り引く。現在価値の合計から投資額を引いたものが NPV
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問5(表記を一部改変)
用語解説:投資評価(NPV・IRR・ROI)
問6
アンゾフの成長マトリクスを説明したものはどれか。
ア 外部環境と内部環境の観点から,強み,弱み,機会,脅威という四つの要因について情報を整理し,企業を取り巻く環境を分析する手法である。 イ 企業のビジョンと戦略を実現するために,財務,顧客,内部ビジネスプロセス,学習と成長という四つの視点から事業活動を検討し,アクションプランまで具体化していくマネジメント手法である。 ウ 事業を,市場浸透,市場拡大,製品開発,多角化という四つのタイプに分類し,事業の方向性を分析する手法である。 正解 エ 製品を,導入期,成長期,成熟期,衰退期という四つの段階に分類し,企業にとって最適な戦略を分析する手法である。
正解 ウ
解説
アンゾフの成長マトリクスは,製品(既存・新規)と市場(既存・新規)の二つの軸の組合せで,企業の成長戦略を四つに分ける枠組みである。既存製品を既存市場で深耕する市場浸透,既存製品を新しい市場に広げる市場拡大(市場開拓),既存市場に新製品を投入する製品開発,新製品を新市場に出す多角化からなり,この四つに分類して事業の方向性を検討する。ウが正しい。
アは,強み・弱み・機会・脅威の四つの要因で環境を整理する SWOT 分析である。イは,財務,顧客,内部ビジネスプロセス,学習と成長の四つの視点から戦略を具体化するバランススコアカード(BSC)である。エは,製品ライフサイクルの段階に応じて戦略を考える手法の説明である。
アンゾフの成長マトリクス
製品(既存・新規)と市場(既存・新規)の組合せで成長の戦略を4つに分ける。既存の製品を既存の市場でもっと売るのが市場浸透,既存の製品を新しい市場に売るのが市場開拓(新市場開拓),新しい製品を既存の市場に出すのが製品開発(新製品開発),新しい製品で新しい市場に出るのが多角化。
製品
既存
新規
市場
既存
新規
市場浸透
今の製品を今の市場で
製品開発
新しい製品を今の市場に
市場開拓
今の製品を新しい市場に
多角化
新しい製品で新しい市場へ
製品と市場のどちらを新しくするか
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問6(表記を一部改変)
問7
バリューチェーンは,付加価値を生み出す事業活動を五つの主活動と四つの支援活動に分類する。支援活動に該当するものはどれか。
正解 ア
解説
バリューチェーンは,ポーターが示した,企業の事業活動を価値を生み出す連鎖としてとらえる枠組みである。主活動は購買物流,製造(オペレーション),出荷物流,販売・マーケティング,サービスの五つ,支援活動は全般管理(企業インフラ),人事・労務管理,技術開発,調達活動の四つに分類される。技術開発は支援活動なので,アが該当する。
イの購買物流は原材料の受入れや保管,運搬を行う活動,エの製造は投入した原材料を製品に変える活動,ウのサービスは販売した後の据付けや保守,部品供給などによって製品の価値を保ち高める活動であり,いずれも主活動に分類される。
バリューチェーン
企業の活動を,製品やサービスが顧客に届くまでの主活動(購買物流・製造・出荷物流・販売とマーケティング・サービス)と,それを支える支援活動(全般管理・人事労務管理・技術開発・調達)に分け,どの活動で価値(利益,マージン)が生まれているかを分析する。
全般管理(インフラストラクチャ)
人事・労務管理
技術開発
調達活動
購買物流
製造
出荷物流
販売・マーケ
サービス
マージン
上:支援活動 下:主活動
主活動5つと支援活動4つ。右端のマージンが生み出した価値
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問7(表記を一部改変)
問8
観測データを類似性によって集団や群に分類し,その特徴となる要因を分析する手法はどれか。
ア クラスタ分析法 正解 イ 指数平滑法 ウ デルファイ法 エ モンテカルロ法
正解 ア
解説
クラスタ分析法は,観測データを互いの類似性に基づいて集団(クラスタ)に分け,各集団に共通する特徴から要因を読み取る手法。アが正しい。
イの指数平滑法は過去の実績に指数的な重みを付けて将来を予測する手法,ウのデルファイ法は専門家の意見を匿名で繰り返し集約して見通しを立てる手法,エのモンテカルロ法は乱数を使って数値的に解を求める手法である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問8(表記を一部改変)
用語解説:デルファイ法と問題分析の技法
問9
消費者市場のセグメンテーション変数のうち,心理的変数はどれか。
ア 使用頻度,ロイヤリティ イ 性格,ライフスタイル 正解 ウ 都市規模,人口密度 エ 年齢,職業
正解 イ
解説
消費者市場のセグメンテーション変数は,地理的変数,人口動態変数,心理的変数,行動的変数の四つに大きく分けられる。心理的変数は,消費者の内面に着目して市場を分けるもので,性格や価値観,ライフスタイル,社会階層などが当たる。イが正しい。
アの使用頻度やロイヤリティは,購買や使用の実際の行動に着目した行動的変数である。ウの都市規模や人口密度は,どこに住んでいるかに着目した地理的変数である。エの年齢や職業は,性別や年収,家族構成などと同じく人口動態変数である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問9(表記を一部改変)
問10
バイラルマーケティングを説明したものはどれか。
ア インターネット上で成果報酬型広告の仕組みを用いるマーケティング手法である。 イ 個々の顧客を重要視し,個別ニーズへの対応を図るマーケティング手法である。 ウ セグメントごとに差別化した,異なる商品を提供するマーケティング手法である。 エ 人から人へと評判が伝わることを積極的に利用するマーケティング手法である。 正解
正解 エ
解説
バイラルマーケティングは,商品やサービスの評判が利用者の口コミや紹介によって人から人へ伝わっていく様子を,ウイルス(virus)の感染になぞらえた手法である。企業が広告を出して直接伝えるのではなく,利用者が周囲に伝えたくなる仕掛けや紹介の仕組みを用意し,その広がりを積極的に利用する。エが正しい。
アは,掲載した広告経由の購入などの成果に応じて報酬を支払うアフィリエイトマーケティングである。イは,顧客一人ひとりを重視して個別のニーズに応えるワントゥワンマーケティングである。ウは,市場をセグメントに分けてそれぞれに異なる商品を用意する差別化マーケティングの説明である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問10(表記を一部改変)
問11
マーケットバスケット分析を説明したものはどれか。
ア POS システムなどで収集した販売情報から,顧客が買物をした際の購入商品の組合せを分析する。 正解 イ 網の目状に一定の経線と緯線で区切った地域に対して,人口,購買力など様々なデータを集計し,より細かく地域の分析を行う。 ウ 一定の目的で地域を幾つかに分割し,各地域にオピニオンリーダを選んで反復調査を行い,地域の傾向や実態を把握する。 エ 商品ごとの販売金額又は粗利益額を高い順に並べ,その累計比率から商品を三つのランクに分けて商品分析を行い,売れ筋商品を把握する。
正解 ア
解説
マーケットバスケット分析は,POS システムなどで収集した購買データから,一緒に買われやすい商品の組合せを見つけ出す分析手法である。“商品 A を買った顧客は商品 B も買う傾向がある”といった関係を見つけ,売場の配置や併売の促進などに活用する。アが該当する。
イは地域をメッシュ状に区切って人口などを集計するグリッド分析(メッシュ分析),ウは地域ごとに選んだ調査対象者に繰り返し調査を行うパネル調査の説明である。エは,販売金額などの累計比率から商品を A,B,C の三つのランクに分ける ABC 分析の説明である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問11(表記を一部改変)
問12
一人の顧客に関する顧客生涯価値の見積りで留意すべきことはどれか。
ア 顧客が紹介する他の顧客の購入見込みも対象とする。 正解 イ 顧客の平均購入単価よりも年間購入回数を重視する。 ウ 商品を新しく買い換える行為は考慮しない。 エ 新製品のプロモーション費用は対象としない。
正解 ア
解説
顧客生涯価値(LTV)は,一人の顧客が取引を始めてから終えるまでの期間に,企業にもたらす利益の合計である。直接の購入額だけでなく,その顧客の紹介や口コミによって得られる他の顧客の購入も,その顧客がもたらす価値として含めて考えることができる。アが適切である。
イは誤りで,顧客生涯価値は平均購入単価と購入回数,継続期間を掛け合わせて求めるので,購入回数だけを重視するものではない。ウも誤りで,買換えによる継続的な購入は,顧客生涯価値を構成する重要な要素である。エも誤りで,顧客生涯価値は利益で考えるので,顧客の獲得や維持に掛かるプロモーション費用などのコストを差し引いて考慮する。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問12(表記を一部改変)
問13
企業が実施するマクロ環境分析のうち,PEST 分析によって戦略を策定している事例はどれか。
ア 購買決定者の年齢層や社会的なポジション,購買に至るプロセスの中で購買行動に影響する要因を把握し,自社の製品の市場投入方法を決定する。 イ 自社の製品市場に参入してくると見込まれる,別市場の企業の動向を把握し,新製品の開発を決定する。 ウ 自社の販売力,生産力の評価や自社の保有する技術力を検証し,新しく進出する市場分野を決定する。 エ 法規制,景気動向,流行の推移や新技術の状況を把握し,自社の製品改善方針を決定する。 正解
正解 エ
解説
PEST 分析は,企業を取り巻くマクロ環境を,政治(Politics),経済(Economy),社会(Society),技術(Technology)の四つの観点から分析する手法である。法規制は政治,景気動向は経済,流行の推移は社会,新技術の状況は技術の観点に当たるので,エが該当する。
アは購買行動に影響する要因を分析する顧客分析,イは新規参入の脅威を分析するファイブフォース分析などの業界環境(ミクロ環境)の分析である。ウは自社の販売力や技術力といった経営資源を評価する内部環境の分析である。
環境分析のフレームワーク
外部環境だけを見るのは PEST 分析(政治・経済・社会・技術のマクロ環境)とファイブフォース分析(業界の競争要因)。内部環境だけを見るのは VRIO 分析とバリューチェーン分析。3C 分析と SWOT 分析は外部と内部の両方にまたがる。
外部環境
内部環境
PEST 分析
ファイブフォース分析
VRIO 分析
バリューチェーン分析
3C 分析
SWOT 分析
外部=PEST・ファイブフォース,内部=VRIO・バリューチェーン,両方=3C・SWOT
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問13(表記を一部改変)
問14
知識創造プロセス(SECI モデル)において,表出化に該当するものはどれか。
ア 顧客への対応の仕方を,業種別にマニュアル化する。 正解 イ 顧客を訪問し,要望についてのヒアリングを行う。 ウ 製品操作マニュアルと業務マニュアルから,運用マニュアルを作成する。 エ マニュアルに記載された方法を実践し,スキルを習得する。
正解 ア
解説
野中郁次郎らの知識創造プロセス(SECI モデル)は,共同化(Socialization),表出化(Externalization),連結化(Combination),内面化(Internalization)の四つの変換を繰り返すことで組織の知識が創られるとする。表出化は,個人が経験として身に付けた暗黙知を言葉や図に表し,他人が使える形式知に変える段階である。対応の仕方をマニュアルという文書にするアが該当する。
イの顧客を訪問してヒアリングを行うのは,経験を共有して暗黙知を暗黙知のまま受け取る共同化である。ウの複数のマニュアルから運用マニュアルを作るのは,形式知どうしを組み合わせて新しい形式知を作る連結化である。エのマニュアルに記載された方法を実践してスキルを習得するのは,形式知を体得して暗黙知にする内面化である。
SECI モデル
共同化は暗黙知を暗黙知のまま,一緒に働く経験を通して伝える。表出化は暗黙知を言葉や図にして形式知にする。連結化は形式知どうしを組み合わせて体系にする。内面化は形式知を実践して自分の暗黙知にする。この4つを順に回して,知識を個人から組織へ広げていく。
共同化
暗黙知→暗黙知
一緒に働いて体で覚える
表出化
暗黙知→形式知
言葉や図にする
内面化
形式知→暗黙知
実践して身につける
連結化
形式知→形式知
組み合わせて体系にする
共同化→表出化→連結化→内面化の順に回り,知識が個人から組織へ広がる
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問14(表記を一部改変)
用語解説:SECI モデル(知識創造プロセス)
問15
企業と大学との共同研究に関する記述として,適切なものはどれか。
ア 企業のニーズを受け入れて共同研究を実施するための機関として,各大学に TLO(Technology Licensing Organization)が設置されている。 イ 共同研究で得られた成果を特許出願する場合,研究に参加した企業,大学などの法人を発明者とする。 ウ 共同研究に必要な経費を企業が全て負担した場合でも,実際の研究は大学の教職員と企業の研究者が対等の立場で行う。 正解 エ 国立大学法人が共同研究を行う場合,その研究に必要な費用は全て国が負担しなければならない。
正解 ウ
解説
大学と企業との共同研究は,大学の教職員と企業の研究者が同じ課題に対等の立場で共同して取り組む制度である。企業が負担する研究経費は,研究の実施に必要な費用を賄うものであって,企業が発注者,大学が受注者という関係を作るものではない。この点で,企業から委ねられた研究を大学側だけで実施する受託研究とは異なるので,ウが適切である。
アは誤りで,TLO は大学等技術移転促進法に基づき承認を受けた技術移転機関で,研究成果の特許化と民間への実施許諾を担う。共同研究を実施する機関ではなく,全ての大学に置かれているわけでもない。イも誤りで,特許法が特許を受ける権利の起点とするのは実際に発明をした自然人であり,法人を発明者とすることはできない。エも誤りで,国立大学法人の共同研究でも企業が経費の一部又は全部を負担するのが通例である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問15(表記を一部改変)
問16
ebXML を説明したものはどれか。
ア XML 文書をベースとしたメッセージを HTTP などのプロトコルで交換することによって,他のコンピュータ上のオブジェクトにアクセスするための仕様である。 イ XML を応用したもので,インターネット上のディレクトリ(登録簿)に Web サービスを登録し,検索可能とするための仕様である。 ウ XML を用いた Web サービス間の通信プロトコルやビジネスプロセスの記述方法,取引情報のフォーマットなどを定義する一連の仕様である。 正解 エ プログラムから Web サービスを呼び出す際に必要なインタフェース情報を,XML 形式の言語で記述するための仕様である。
正解 ウ
解説
ebXML(Electronic Business using eXtensible Markup Language)は,OASIS と UN/CEFACT が共同で策定した,XML を用いて企業間の電子商取引を行うための一連の仕様である。メッセージ交換の手順を定める Message Service Specification,ビジネスプロセスの記述方法を定める Business Process Specification Schema,取引相手との取決めを表す Collaboration-Protocol Profile and Agreement,仕様や取引情報を登録する Registry などから成る。ウが正しい。
アは XML 文書のメッセージを HTTP などで交換して他のコンピュータ上のオブジェクトを呼び出す SOAP,イは Web サービスをディレクトリに登録して検索できるようにする UDDI,エは Web サービスのインタフェース情報を記述する WSDL の説明である。いずれも Web サービスを構成する個別の仕様である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問16(表記を一部改変)
問17
インターネットにおける広告形態のうち,インプレッション保証型広告の説明はどれか。
ア あらかじめ決められたキーワードを利用者が検索エンジンに入力した際に表示される広告 イ 掲載した広告を見た利用者が,その広告をクリックした上で,掲載者の意図に沿った行動を起こした場合に,掲載料を支払う広告 ウ 契約した表示回数に達するまで掲載を続ける広告 正解 エ ポータルサイトのトップページや特集ページなどに一定期間掲載する広告
正解 ウ
解説
インプレッション保証型広告は,広告が表示された回数(インプレッション)を単位として取引する広告で,契約した表示回数に達するまで掲載を続ける。掲載期間ではなく表示回数を保証するので,広告主は広告に接触した延べ回数に見合った費用を負担することになる。ウが正しい。
アは,利用者が入力したキーワードに連動して検索結果の画面に出る検索連動型広告(リスティング広告)である。イは,クリックした利用者が会員登録や購入などの成果に至ったときだけ料金が発生する成果報酬型広告である。エは,掲載する場所と期間を決めて枠を買い取る期間保証型広告の説明である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問17(表記を一部改変)
問18
e-ビジネス分野で提唱されているロングテールの考え方を説明したものはどれか。
ア 売れ筋商品に絞り込んで販売するのではなく,多品種少量販売によって大きな売上や利益を得ることができる。 正解 イ 業界標準を確立した製品・サービスは生産規模が2倍になると生産性が更に向上し,収益が2倍以上になる。 ウ 全体の2割の優良顧客が全体の売上の8割を占め,全商品の上位2割が8割の売上を占める。 エ 利用者が増えるほど,個々の利用者の便益が増加し,その結果,ますます利用者が増えることで寡占化が進む。
正解 ア
解説
ロングテールは,商品を売上の多い順に並べたグラフにできる,1 品目当たりの販売数が少ない商品が長く尾を引くように連なる部分を指す。在庫や陳列の制約が小さいインターネット上の販売では,この少しずつしか売れない多数の商品の売上を積み上げることができ,売れ筋に絞り込まなくても大きな売上や利益を得られる。アが正しい。
イは,生産規模が大きくなるほど収益性が高まる収穫逓増(規模の経済)の考え方である。ウはパレートの法則(2:8 の法則)で,ロングテールはこれが当てはまらない市場があることを示したものである。エは,利用者が増えるほど 1 人当たりの便益が増して更に利用者を呼ぶネットワーク外部性の説明である。
ロングテール
商品を売上の多い順に左から並べると,少数の売れ筋(ヘッド)と,1つ1つは少ししか売れない多数の商品(テール)に分かれる。ネット販売では在庫や陳列のコストが小さいので,テールの商品の売上を合計すると,売れ筋に匹敵する大きさになる。
商品(売上の多い順)
売上
ヘッド
テール(長い尾)
売れない商品も数が多ければ,合計で大きな売上になる
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問18(表記を一部改変)
問19
リーダシップを“タスク志向”と“人間関係志向”の強弱で四つの型に分類し,部下の成熟度によって,有効なリーダシップの型が変化するとしたものはどれか。
ア SL 理論 正解 イ Y 理論 ウ コンピテンシモデル エ マズローの欲求段階説
正解 ア
解説
SL 理論(Situational Leadership theory)は,ハーシィとブランチャードが提唱したリーダシップ論である。リーダの行動をタスク志向(指示的行動)と人間関係志向(協労的行動)の強弱で四つの型に分け,有効な型は一つに定まらず,部下の成熟度が低いうちは指示を強くし,成熟度が上がるにつれて指示を弱め,最後は任せる型へ移るとした。アが正しい。
イの Y 理論は,マグレガーが唱えた,人は条件が整えば自ら進んで働くという人間観である。ウのコンピテンシモデルは,高い成果に結び付く個人の行動特性を定義して評価や育成の基準とするものである。エのマズローの欲求段階説は,人間の欲求が生理的欲求から自己実現の欲求まで 5 段階で高次へ発達するとした理論である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問19(表記を一部改変)
問20
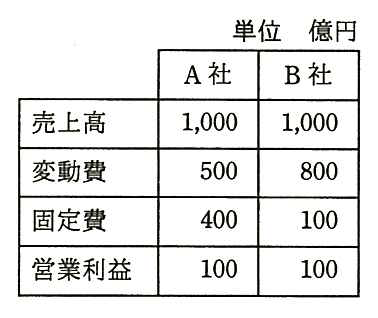
A 社と B 社の比較表から分かる,A 社の特徴はどれか。
ア 売上高の増加が大きな利益に結び付きやすい。 正解 イ 限界利益率が低い。 ウ 損益分岐点が低い。 エ 不況時にも,売上高の減少が大きな損失に結び付かず不況抵抗力は強い。
正解 ア
解説
限界利益率は(売上高-変動費)÷売上高で求める。A 社は(1,000-500)÷1,000=0.5,B 社は(1,000-800)÷1,000=0.2 である。損益分岐点売上高は固定費÷限界利益率なので,A 社は 400÷0.5=800 億円,B 社は 100÷0.2=500 億円になる。A 社は限界利益率が高いので,売上高が 1 億円増えたときに増える営業利益も大きい。アが正しい。
イは誤りで,限界利益率は A 社 50%,B 社 20%で A 社のほうが高い。ウも誤りで,損益分岐点売上高は A 社 800 億円,B 社 500 億円で A 社のほうが高い。エも誤りで,A 社は固定費の割合が大きいので,売上高が減ったときの営業利益の減り方も大きく,不況抵抗力はむしろ弱い。
損益分岐点図表
横軸に売上高,縦軸に金額をとる。固定費は売上高に関係なく一定で,総費用は固定費に変動費を足したもの。売上高の線と総費用の線が交わる点が損益分岐点で,それより右は利益,左は損失になる。損益分岐点売上高は 固定費 ÷(1 − 変動費率)で求める。
売上高
金額
固定費
総費用
売上高
損益分岐点
損益分岐点売上高
利益
損失
損益分岐点売上高 = 固定費 ÷(1 − 変動費率)
売上高の線が総費用の線を越えたところから利益が出る
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問20(表記を一部改変)
問21
EVA(経済的付加価値)の算出方法を説明したものはどれか。
ア 効果の現在価値と投資額の差がゼロになる資本コストを求める。 イ 投資額に対してどれだけ利益を生み出しているかを求める。 ウ 投資額を回収するのに必要な期間(年数)を求める。 エ 利益から資本費用(投資額×資本コスト)を引いて金額を求める。 正解
正解 エ
解説
EVA(Economic Value Added)は,事業が資本コストを上回る利益を上げたかどうかを金額で表す指標である。税引後の営業利益から,投下した資本に資本コスト率を掛けた資本費用を差し引いて求め,値が正であれば株主や債権者が求める水準を超える価値を生み出したといえる。エが正しい。
アは,効果の現在価値と投資額が等しくなる割引率を求める IRR(内部収益率)法の説明である。イは,得られる利益を投資額で割って収益性を比率で表す ROI(投資利益率)である。ウは,投資額を回収し終わるまでの年数を求める回収期間法である。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問21(表記を一部改変)
用語解説:投資評価(NPV・IRR・ROI)
問22
我が国における,連結の対象となる子会社の範囲を決定する基準はどれか。
ア 営業循環基準 イ 影響力基準 ウ 支配力基準 正解 エ 持株基準
正解 ウ
解説
連結の対象となる子会社は,議決権の所有割合だけでなく,他の会社の意思決定機関を実質的に支配しているかどうかで判定する。財務諸表等規則第 8 条第 4 項は,議決権の過半数を所有している場合のほか,40%以上 50%以下の所有でも,緊密な関係がある者と合わせて過半数を占める,自社の役員などが相手の取締役会の過半数を占める,重要な方針の決定を支配する契約があるなどに当たれば支配しているとしている。この考え方を支配力基準といい,ウが正しい。
アの営業循環基準は,資産・負債を流動と固定に分類するときに用いる基準である。イの影響力基準は,子会社以外の会社の財務及び営業又は事業の方針の決定に重要な影響を与えることができるかどうかで,関連会社の範囲を決める基準である。エの持株基準は,議決権の所有割合だけで子会社を判定する古い考え方で,現在は支配力基準に改められている。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問22(表記を一部改変)
問23
国税関係帳簿を磁気媒体で保存する場合,法律で規定されているものはどれか。
ア あらかじめ所轄の税務署長の承認が必要となる。 正解 イ 定められた性能の媒体を用いなければならない。 ウ 電子取引に関する記録に限って許可されている。 エ バックアップとして紙又はマイクロフィルムでの保存が義務付けられている。
正解 ア
解説
国税関係帳簿は紙での保存が原則だが,電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(電子帳簿保存法)により,自己が最初の記録段階から一貫して電子計算機を使用して作成する場合には,磁気媒体などへの電磁的記録による保存をもって帳簿の保存に代えることができる。出題当時の同法第 4 条第 1 項は,この取扱いを受けるにはあらかじめ所轄の税務署長の承認を受けることを要件としていた。アが正しい。
イは誤りで,法令が定めているのは記録の真実性と可視性を確保するための要件であって,用いる媒体の性能ではない。ウも誤りで,対象は国税関係帳簿書類であり,電子取引の取引情報に係る電磁的記録の保存は別の条文で定められている。エも誤りで,紙やマイクロフィルムを控えとして残す義務はない。なお,令和 3 年度の改正によって事前の承認制度は廃止され,令和 4 年 1 月 1 日以後は承認を受けなくてよい。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問23(表記を一部改変)
問24
JIS Q 22301:2013 が要求事項を規定している対象はどれか。
ア IT サービスマネジメントシステム イ 個人情報保護マネジメントシステム ウ 事業継続マネジメントシステム 正解 エ 情報セキュリティマネジメントシステム
正解 ウ
解説
JIS Q 22301 は,事業継続マネジメントシステム(BCMS)の要求事項を規定した規格。
アの IT サービスマネジメントシステムは JIS Q 20000-1,イの個人情報保護マネジメントシステムは JIS Q 15001,エの情報セキュリティマネジメントシステムは JIS Q 27001 が対応する。
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問24(表記を一部改変)
用語解説:BCP(事業継続計画・RTO・RPO) JIS Q 22301(事業継続マネジメントシステム)
問25
メールサーバ(SMTP サーバ)の不正利用を防止するために,メールサーバにおいて行う設定はどれか。
ア ゾーン転送のアクセス元を制御する。 イ 第三者中継を禁止する。 正解 ウ ディレクトリに存在するファイル名の表示を禁止する。 エ 特定のディレクトリ以外での CGI プログラムの実行を禁止する。
正解 イ
解説
SMTP サーバが自組織と無関係な送信元から無関係な宛先へのメールを中継してしまう状態(オープンリレー)だと,迷惑メールの踏み台にされる。これを防ぐには第三者中継を禁止し,自組織に関係する送信元・宛先だけを中継するように設定する。
アの DNS サーバのゾーン転送の制限,ウの Web サーバのディレクトリリスティングの禁止,エの Web サーバでの CGI 実行場所の制限は,いずれも別のサーバに対する設定である。
第三者中継(オープンリレー)の禁止
自組織と関係ない送信元から,関係ない宛先へのメールまで中継してしまう SMTP サーバ(オープンリレー)は,迷惑メールの踏み台にされる。送信元か宛先のどちらかが自組織のメールだけを中継し,第三者中継を禁止する。
自組織の
SMTP サーバ
外部 → 外部
自組織が関係
中継する
外部から外部へのメールは中継を禁止
自組織に関係のないメールは中継しない
出典:平成27年度 秋期 ITストラテジスト試験 午前Ⅱ 問25(表記を一部改変)
用語解説:電子メールのプロトコル(SMTP・POP・IMAP)
ITストラテジスト試験のほかの年度
科目A-2(午前Ⅱ)
令和7年度 春期
令和6年度 春期
令和5年度 春期
令和4年度 春期
令和3年度 春期
令和元年度 秋期
平成30年度 秋期
平成29年度 秋期
平成28年度 秋期
平成27年度 秋期
平成26年度 秋期
平成25年度 秋期
平成24年度 秋期
平成23年度 秋期
平成22年度 秋期
平成21年度 秋期
科目B-1(午後Ⅰ)
令和7年度 春期
令和6年度 春期
令和5年度 春期
令和4年度 春期
令和3年度 春期
令和元年度 秋期
平成30年度 秋期
平成29年度 秋期
平成28年度 秋期
平成27年度 秋期
平成26年度 秋期
平成25年度 秋期
平成24年度 秋期
平成23年度 秋期
平成22年度 秋期
平成21年度 秋期
科目B-2(午後Ⅱ)
令和7年度 春期
令和6年度 春期
令和5年度 春期
令和4年度 春期
令和3年度 春期
令和元年度 秋期
平成30年度 秋期
平成29年度 秋期
平成28年度 秋期
平成27年度 秋期
平成26年度 秋期
平成25年度 秋期
平成24年度 秋期
平成23年度 秋期
平成22年度 秋期
平成21年度 秋期
この試験について すべての試験区分の一覧