平成23年度 秋期に実施されたITストラテジスト試験
午前Ⅱ(2026年度からの科目A-2)の全25問に,運営者が独自に書いた解説を付けています。正解の理由に加えて,多くの問題でほかの選択肢がなぜ誤りなのかも説明しています。
この試験について:ITストラテジスト試験について
この年度を解いてみる
問1
経済産業省が策定した“IT 経営力指標”の説明はどれか。
ア IT 化を推進するための原理原則を,システム開発の発注者と受注者の行動規範として 17 か条にまとめたもの イ IT の活用度合いを測る上で,IT 活用による新ビジネスモデル創出力や IT 基盤の構築度合いなどの七つの機能を評価軸とし四つのステージで評価するもの 正解 ウ ソフトウェア開発を実践する組織に対し,開発プロセスの改善における進化を 5 段階の成熟度レベルで評価するもの エ ソフトウェア業界における開発業務,取引,組織のプロセスなどを,システムのライフサイクル全般にわたり標準的ガイドラインとしてまとめたもの
正解 イ
解説
“IT 経営力指標”は,経済産業省が企業の IT 利活用の度合いを測るために定めた指標である。“IT の戦略的導入のための行動指針”に示された七つの機能,すなわち経営戦略と IT 戦略の融合,IT の活用による新ビジネスモデルの創出,標準化された安定的な IT 基盤の構築,IT マネジメント体制の確立,IT 投資評価の仕組みと実践,人材の育成,IT に起因するリスクへの対応を評価軸として,IT 経営力の高さをステージ 1 からステージ 4 までの四つの段階で判定する。イが正しい。
アは,IPA がまとめた“超上流から攻める IT 化の原理原則 17ヶ条”の説明である。ウは,開発プロセスの成熟度を 5 段階で評価する CMM,CMMI の説明である。エは,システムの構想から廃棄までの作業項目や役割を共通の枠組みとしてまとめた共通フレームの説明である。なお,IT 経営力指標を用いた調査は現在は行われていない。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問1(表記を一部改変)
問2
エンタープライズアーキテクチャを説明したものはどれか。
ア 今まで開発してきた業務システムをビジネス価値とソリューション品質の 2 軸で分析し,業務システムごとの改善の方向を決定する。 イ 既存の業務と情報システムの全体像及び将来の目標を明示することによって,IT ガバナンスを強化し,経営の視点から IT 投資効果を高める。 正解 ウ 財務,顧客,内部ビジネスプロセス,学習と成長の四つの視点から評価指標を設定し,IT 投資による組織全体への効果を的確に管理する。 エ 情報システムの開発・保守とその組織運営の現状を調査し,ソフトウェアプロセスの成熟度を評価して,プロセス改善の方向を決定する。
正解 イ
解説
エンタープライズアーキテクチャ(EA)は,組織全体の業務と情報システムを,政策・業務体系(ビジネスアーキテクチャ),データ体系,適用処理体系,技術体系という複数の体系で整理し,現状の姿と将来のあるべき姿を明示して,そこへ移行するための基盤とする手法である。全体像と目標を関係者が共有できるので,IT ガバナンスが強化され,経営の視点から IT 投資の効果を高められる。イが該当する。
アは,既存の業務システムを価値と品質の 2 軸で評価して改善や廃止の方向を決めるアプリケーションポートフォリオ分析である。ウは,財務,顧客,内部ビジネスプロセス,学習と成長の四つの視点で評価指標を設定するバランススコアカードである。エは,ソフトウェアプロセスの成熟度を段階で評価して改善を進める CMMI などの能力成熟度モデルの考え方である。
エンタープライズアーキテクチャ(EA)の4つの体系
EA は,組織全体の業務と情報システムを,ビジネス(政策・業務体系),データ(データ体系),アプリケーション(適用処理体系),テクノロジ(技術体系)の4つの体系で整理する。それぞれの現状(As-Is)と理想(To-Be)を描き,その差を埋める移行計画で全体最適を図る。
現状(As-Is)
理想(To-Be)
ビジネス
政策・業務体系
データ
データ体系
アプリケーション
適用処理体系
テクノロジ
技術体系
差を埋める移行計画
4つの体系ごとに現状と理想を描き,移行計画を立てる
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問2(表記を一部改変)
問3
BI(Business Intelligence)を説明したものはどれか。
ア 企業内の業務の流れを可視化し,業務改善サイクルを適用することで,継続的な業務改善に活用しようとする手法 イ 企業内の異なるシステムを互いに連結し,データやプロセスの効率的な統合を図ることで,企業経営に活用しようとする手法 ウ 企業内の重要な戦略目標の達成度を測定するための指標の値を把握し,分析することで,業務の進捗管理に活用しようとする手法 エ 企業内の膨大なデータを蓄積し,分類・加工・分析をすることで,企業の迅速な意思決定に活用しようとする手法 正解
正解 エ
解説
BI(Business Intelligence)は,企業内の基幹システムなどに蓄積された膨大なデータを,データウェアハウスなどに集めて分類・加工・分析し,経営者や担当者の迅速な意思決定に役立てる手法である。OLAP やデータマイニング,レポーティングなどのツールが使われる。エが正しい。
アの業務の流れを可視化し,改善サイクルを回して継続的に業務を改善する手法は BPM(Business Process Management)である。イの異なるシステムを連結してデータやプロセスを統合するのは EAI(Enterprise Application Integration)である。ウの戦略目標の達成度を測る指標を把握,分析して進捗管理に活用するのは,KPI(重要業績評価指標)による業績管理の説明である。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問3(表記を一部改変)
問4
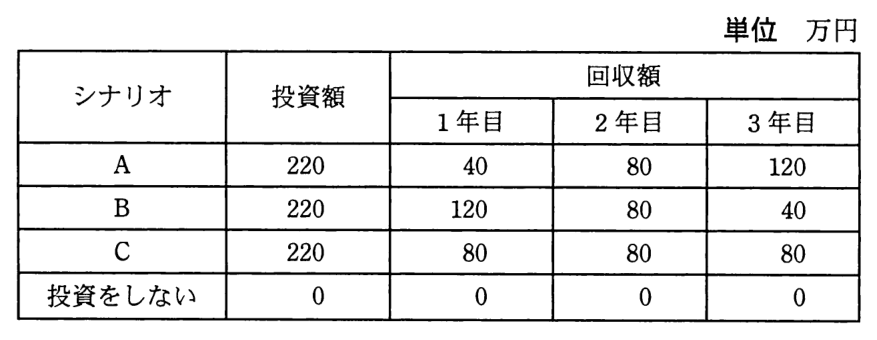
投資効果を現在価値法で評価するとき,最も投資効果の大きい(又は損失の小さい)シナリオはどれか。ここで,期間は 3 年間,割引率は 5%とし,各シナリオのキャッシュフローは表のとおりとする。
正解 イ
解説
正味現在価値は,各年の回収額を割引率で現在価値に直して合計し,投資額を引いて求める。割引率5%なら1年目は 1.05,2年目は 1.052 =1.1025,3年目は 1.053 ≒1.1576 で割る。
A は 40/1.05+80/1.1025+120/1.1576≒38.1+72.6+103.7=214.4 で,220 を引くと約 −5.6 万円。B は 120/1.05+80/1.1025+40/1.1576≒114.3+72.6+34.6=221.5 で約 +1.5 万円。C は 80/1.05+80/1.1025+80/1.1576≒76.2+72.6+69.1=217.9 で約 −2.1 万円。投資をしない場合は 0 である。
最も大きいのは B で,イが正しい。割り引かずに合計すると回収額はどのシナリオも 240 万円で同じになり,差が出ない。早い時期に多く回収するシナリオほど現在価値が大きくなる。
正味現在価値(NPV)の求め方
投資200に対して,1年後100,2年後90,3年後80のキャッシュインがある例を割引率5%で評価する。1年後は1.05,2年後は1.05の2乗,3年後は1.05の3乗で割って今の価値に直すと,95.2,81.6,69.1で合計は約246。これから投資額200を引いた約46が NPV で,正なので投資する価値がある。
−200(今の投資)
100→95.2
÷1.05
1年後
90→81.6
÷1.05²
2年後
80→69.1
÷1.05³
3年後
将来の金額
今の価値
現在価値の合計 約246
246 − 200 = NPV 約46
正なので投資する価値がある
先のお金ほど大きく割り引く。現在価値の合計から投資額を引いたものが NPV
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問4(表記を一部改変)
用語解説:投資評価(NPV・IRR・ROI)
問5
BABOK の説明はどれか。
ア ソフトウェア品質の基本概念,ソフトウェア品質マネジメント,ソフトウェア品質技術の三つのカテゴリからなる知識体系 イ ソフトウェア要求,ソフトウェア設計,ソフトウェア構築,ソフトウェアテスティング,ソフトウェア保守など 10 の知識エリアからなる知識体系 ウ ビジネスアナリシスの計画とモニタリング,引き出し,要求アナリシス,基礎コンピテンシなど七つの知識エリアからなる知識体系 正解 エ プロジェクトマネジメントに関して,スコープ,時間,コスト,品質,人的資源,コミュニケーション,リスク管理など九つの知識エリアからなる知識体系
正解 ウ
解説
BABOK(Business Analysis Body of Knowledge)は,IIBA がまとめたビジネスアナリシスの知識体系で,ビジネスアナリシスの計画とモニタリング,引き出し,要求アナリシス,基礎コンピテンシなどの知識エリアから成る(出題当時の第2版は七つの知識エリア)。ウが正しい。
アはソフトウェア品質の知識体系である SQuBOK,イはソフトウェアエンジニアリングの知識体系である SWEBOK,エはプロジェクトマネジメントの知識体系である PMBOK の説明である。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問5(表記を一部改変)
問6
システムの機能要件を定義する上で,前提となる要件定義作業はどれか。
ア 対象業務の業務モデルから業務機能を支援するシステム化機能を整理し,その実現のために必要なシステム方式を策定する。 イ 対象業務の具体的な業務上の問題点を分析し,解決方向を明確化するとともに,システムを用いて実現すべき課題を定義する。 ウ 利害関係者からのニーズを整理し,新しい業務の在り方や運用をまとめた上で,業務上実現すべき要件を明らかにする。 正解 エ 利害関係者要件のシステム要求が技術的に実現可能であるかを検証し,システム設計が可能な技術要件に変換する。
正解 ウ
解説
共通フレームの要件定義では,まず利害関係者のニーズを整理し,新しい業務の在り方や運用をまとめた上で,業務上実現すべき要件を明らかにする(業務要件の定義)。機能要件は,この業務要件を実現するために必要なシステムの機能を明らかにするものなので,業務要件の定義が機能要件を定義する前提となる。ウが正しい。
アの業務モデルからシステム化機能を整理し,システム方式を策定する作業と,イの対象業務の問題点を分析してシステムで実現すべき課題を定義する作業は,要件定義より前の企画プロセス(システム化計画の立案)の作業である。エの利害関係者要件を技術的に実現可能なシステム要件に変換する作業は,要件定義の後のシステム要件定義の作業である。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問6(表記を一部改変)
問7
プロダクトポートフォリオマネジメント(PPM)において,投資用の資金源と位置付けられる事業はどれか。
ア 市場成長率が高く,相対的市場占有率が高い事業 イ 市場成長率が高く,相対的市場占有率が低い事業 ウ 市場成長率が低く,相対的市場占有率が高い事業 正解 エ 市場成長率が低く,相対的市場占有率が低い事業
正解 ウ
解説
PPM(プロダクトポートフォリオマネジメント)では,市場成長率と相対的市場占有率の2軸で事業を四つに分ける。市場成長率が低く相対的市場占有率が高い「金のなる木」は,追加投資が少なくて済むうえ大きな資金を生むので,他の事業への投資用の資金源として位置付けられる。ウが正しい。
アは「花形」で,資金は生むが成長に合わせた投資も必要になる。イは「問題児」で,資金を投入して花形に育てるか撤退するかを判断する対象。エは「負け犬」で,撤退を検討する対象である。
PPM の4つの区分
縦軸に市場成長率,横軸に相対的市場シェア(左が高い)をとる。成長率もシェアも高い花形,成長率が高くシェアが低い問題児,成長率が低くシェアが高い金のなる木,どちらも低い負け犬に分ける。金のなる木が生んだ資金を,花形や問題児に回す。
花形
成長に合わせた投資も要る
問題児
シェアを取るには投資が要る
金のなる木
投資が少なく資金を生む
負け犬
撤退を考える
高
低
成長率
市場
高
低
相対的市場シェア
金のなる木の資金を,花形と問題児へ回す
金のなる木が生む資金を,花形と問題児に回す
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問7(表記を一部改変)
問8
企業戦略における TOB を説明したものはどれか。
ア 価格と期間を公告し,不特定かつ多数の株主から株式を買い付けて,経営支配権を獲得する。 正解 イ 経営陣に属さない一般従業員が,自社の株式を買い取り,経営を引き継ぐ。 ウ 子会社や事業部門の経営陣が,自社の株式を買い取り,独立する。 エ ベンチャーキャピタルが,対象会社に投資するだけでなく,役員を送り込んで経営に関与する。
正解 ア
解説
TOB(Take Over Bid,株式公開買付け)は,買付けの価格,期間,予定株数などをあらかじめ公告し,取引所を通さずに不特定かつ多数の株主から直接株式を買い付けて,経営支配権を獲得しようとする行為である。アが正しい。
イは EBO(エンプロイーバイアウト)で,経営陣ではなく一般従業員が自社の株式を買い取って経営を引き継ぐものである。ウは MBO(マネジメントバイアウト)で,子会社や事業部門の経営陣が自社の株式を買い取って独立するものである。エは,ベンチャーキャピタルが出資だけでなく役員を送り込んで経営にも関与するハンズオン型の投資である。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問8(表記を一部改変)
問9
コアコンピタンスに該当するものはどれか。
ア 主な事業ドメインの高い成長率 イ 競合他社よりも効率性の高い生産システム 正解 ウ 参入を予定している事業分野の競合状況 エ 収益性の高い事業分野での市場シェア
正解 イ
解説
コアコンピタンスは,競合他社がまねのできない,顧客に価値をもたらす企業の中核的な能力や技術である。競合他社よりも効率性が高い生産システムは,自社の内部に蓄積された競争力の源泉なので,イが該当する。
アの事業ドメインの成長率,ウの参入を予定している分野の競合状況は,自社を取り巻く外部環境や市場の状況であり,自社の能力ではない。エの市場シェアは,能力を発揮した結果として得られた成果であって,能力そのものではない。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問9(表記を一部改変)
問10
ブルーオーシャン戦略を説明したものはどれか。
ア いまだかつてない価値を提供することで競争のない市場領域を切り開く。 正解 イ 競争優位を確立するために他社のどこよりも低いコストを実現する。 ウ ベストプラクティスを取り入れることで品質向上やプロセス改善に結び付ける。 エ リーダ企業を模倣することで開発コストを削減し利潤の最大化を目指す。
正解 ア
解説
ブルーオーシャン戦略は,キムとモボルニュが提唱した戦略で,多くの企業が同じ土俵で血みどろの競争を繰り広げる既存市場(レッドオーシャン)を避け,これまでにない価値を提供することで競争相手のいない市場領域を自ら切り開こうとするものである。買い手にとっての価値を高めながら同時にコストも下げるバリューイノベーションが鍵になる。アが正しい。
イは,他社のどこよりも低いコストを実現して競争優位を得るコストリーダシップ戦略の説明である。ウは,優れた実践例(ベストプラクティス)と自社を比べて改善につなげるベンチマーキングの説明である。エは,リーダ企業を模倣することで開発コストを抑えるフォロワ戦略の説明である。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問10(表記を一部改変)
問11
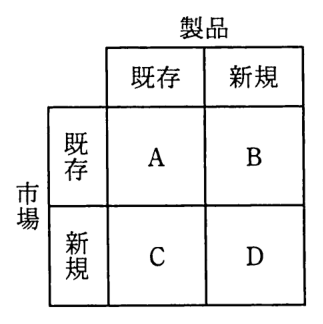
アンゾフの成長ベクトルにおいて,B の戦略を表すものはどれか。
ア 市場開発戦略 イ 市場浸透戦略 ウ 製品開発戦略 正解 エ 多角化戦略
正解 ウ
解説
アンゾフの成長ベクトルは,製品(既存・新規)と市場(既存・新規)の組合せによって成長戦略を四つに分類する。B は市場が既存で製品が新規なので,今の顧客に対して新しい製品を投入して売上を伸ばす製品開発戦略に当たる。ウが正しい。
市場も製品も既存の A は,購入頻度や購入量を増やして今の市場でのシェアを高める市場浸透戦略,市場が新規で製品が既存の C は,今の製品を新しい地域や顧客層へ広げる市場開発戦略,市場も製品も新規の D は多角化戦略である。
アンゾフの成長マトリクス
製品(既存・新規)と市場(既存・新規)の組合せで成長の戦略を4つに分ける。既存の製品を既存の市場でもっと売るのが市場浸透,既存の製品を新しい市場に売るのが市場開拓(新市場開拓),新しい製品を既存の市場に出すのが製品開発(新製品開発),新しい製品で新しい市場に出るのが多角化。
製品
既存
新規
市場
既存
新規
市場浸透
今の製品を今の市場で
製品開発
新しい製品を今の市場に
市場開拓
今の製品を新しい市場に
多角化
新しい製品で新しい市場へ
製品と市場のどちらを新しくするか
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問11(表記を一部改変)
問12
商品のブランド戦略の一つであるラインエクステンションを説明したものはどれか。
ア 売上の伸びが鈍くなってきたときなどに,デザインや容量を変更した商品を導入し,ブランド力を高める戦略 イ 関連分野において知名度の高い他社ブランドと提携し,自社商品のブランド力を高める戦略 ウ 実績のある商品と同じカテゴリにシリーズ商品を導入し,同一ブランド名での品ぞろえを豊富にする戦略 正解 エ 消費者の間に浸透し,市場での地位を確立しているブランド名で,現行商品とは異なるカテゴリに参入する戦略
正解 ウ
解説
ラインエクステンション(ライン拡張)は,実績のあるブランド名を同じ商品カテゴリの中で広げ,味や香り,容量,機能などが異なるシリーズ商品を加えて品ぞろえを豊富にする戦略である。既存ブランドの認知度をそのまま生かせるので,新規ブランドを立ち上げるよりも少ない費用で売場での占有率を高められる。ウが正しい。
アは,デザインや容量を見直した商品を投入して既存ブランドを活性化させるリニューアルの説明である。イは,他社の有力ブランドと組んで相乗効果を狙うブランドアライアンス(コ・ブランディング)である。エは,確立したブランド名を現行商品とは別のカテゴリに持ち込むブランドエクステンション(ブランド拡張)の説明である。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問12(表記を一部改変)
問13
売り手側でのマーケティング要素 4P は,買い手側での要素 4C に対応するという考え方がある。4P の一つであるプロモーションに対応する 4C の構成要素はどれか。
ア 顧客価値(Customer Value) イ 顧客コスト(Customer Cost) ウ コミュニケーション(Communication) 正解 エ 利便性(Convenience)
正解 ウ
解説
4P は売り手側からみたマーケティングの要素(Product,Price,Place,Promotion),4C はそれを買い手側からみた要素で,Product は顧客価値(Customer Value),Price は顧客コスト(Customer Cost),Place は利便性(Convenience),Promotion はコミュニケーション(Communication)に対応する。
プロモーション(販売促進)は,売り手から一方的に働きかけるのではなく,買い手との双方向の情報のやり取りと捉えるので,ウのコミュニケーションが正しい。アは製品,イは価格,エは流通に対応する。
4P と 4C の対応
売り手から見た 4P を,買い手から見た 4C に置き換えると,製品(Product)は顧客価値,価格(Price)は顧客コスト,流通(Place)は利便性,プロモーション(Promotion)はコミュニケーションに当たる。
4P(売り手)
4C(買い手)
製品 Product
顧客価値 Customer Value
価格 Price
顧客コスト Customer Cost
流通 Place
利便性 Convenience
プロモーション Promotion
コミュニケーション Communication
プロモーションに対応するのはコミュニケーション
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問13(表記を一部改変)
問14
ある顧客層の今後 3 年間を通しての,年間顧客維持率が 40%,1 人当たり年平均売上高が 200 万円,売上高コスト比率が 50%と想定される場合,今後 3 年間の LTV(顧客 1 人当たりの生涯価値)は何万円か。ここで,割引率は考慮しないものとする。
正解 イ
解説
LTV は,1 人の顧客が取引を続ける間にもたらす利益の合計である。1 人当たりの年平均売上高が 200 万円で売上高コスト比率が 50%なので,1 年当たりの利益は 200×(1−0.5)=100 万円になる。年間顧客維持率が 40%なので,1 年目は 100 万円,2 年目は残った 40%の顧客から 100×0.4=40 万円,3 年目はさらにその 40%から 100×0.4×0.4=16 万円が得られる。3 年間の合計は 100+40+16=156(万円)であり,イになる。
アの 62.4 は,1 年目にも維持率を掛けて 100×(0.4+0.4×0.4+0.4×0.4×0.4)と計算した値である。エの 312 は,売上高コスト比率を考慮せず,売上高のまま 200×(1+0.4+0.16)と計算した値である。ウの 210 は,この計算からは得られない値である。
維持率で減っていく LTV
1年の利益は 1人あたり売上 200 万円×(1−コスト比率 0.5)=100 万円。2年目は維持率 40%の顧客だけが残るので 100×0.4=40 万円,3年目はさらに 40%で 16 万円。3年間の LTV は 100+40+16=156 万円。
利益(万円)
100
1年目
40
2年目
×0.4
16
3年目
×0.4
100 + 40 + 16 = 156 万円
年ごとに維持率を掛けて減らし,足し合わせる
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問14(表記を一部改変)
用語解説:投資評価(NPV・IRR・ROI)
問15
ファイブフォース分析において,企業の競争力に影響を与える五つの要因として,新規参入者の脅威,バイヤの交渉力,競争業者間の敵対関係,代替製品の脅威と,もう一つはどれか。
ア サプライヤの交渉力 正解 イ 自社製品の品質 ウ 消費者の購買力 エ 政府の規制
正解 ア
解説
ポーターのファイブフォース分析は,業界の収益性を左右する競争要因を,新規参入者の脅威,代替製品の脅威,バイヤ(買い手)の交渉力,サプライヤ(売り手)の交渉力,競争業者間の敵対関係の五つに整理したものである。問題文に挙がっていない残りの一つはサプライヤの交渉力なので,アが正しい。
イの自社製品の品質は,業界の構造を決める力ではなく,自社が競争の中でどう戦うかという内部の問題である。ウの消費者の購買力は,既に挙がっているバイヤの交渉力に含めて扱うものである。エの政府の規制は,新規参入の障壁を左右する外部環境として考慮されることはあるが,五つの要因そのものには含まれない。
ファイブフォース分析
業界の収益性を決める5つの競争要因として,業界内の競争(既存の競合企業どうしの敵対関係)を中心に,新規参入の脅威,代替品の脅威,売り手(供給業者)の交渉力,買い手(顧客)の交渉力を置いて分析する。
業界内の競争
既存企業どうし
新規参入の脅威
代替品の脅威
売り手の交渉力
買い手の交渉力
中心が業界内の競争。上下に脅威2つ,左右に交渉力2つ
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問15(表記を一部改変)
問16
SECI モデルにおける,内面化の説明はどれか。
ア 新たに創造された知識を組織に広め,新たな暗黙知として習得すること 正解 イ 組織内の個人,小グループが有する暗黙知を形式知として明示化すること ウ 組織内の個人,小グループで暗黙知の共有化や,新たな暗黙知を創造すること エ 明示化した形式知を組み合わせ,それを基に新たな知識を創造すること
正解 ア
解説
SECI モデルは,暗黙知と形式知の相互変換によって組織の知識が創造される過程を,共同化,表出化,連結化,内面化の四つのプロセスで表したモデルである。内面化は,連結化などによって新たに創造された形式知を,実践を通じて個人が体得し,新たな暗黙知として習得するプロセスである。アが該当する。
イの暗黙知を形式知として明示化することは表出化,ウの経験の共有によって暗黙知を共有化し新たな暗黙知を創造することは共同化,エの形式知を組み合わせて新たな知識を創造することは連結化である。
SECI モデル
共同化は暗黙知を暗黙知のまま,一緒に働く経験を通して伝える。表出化は暗黙知を言葉や図にして形式知にする。連結化は形式知どうしを組み合わせて体系にする。内面化は形式知を実践して自分の暗黙知にする。この4つを順に回して,知識を個人から組織へ広げていく。
共同化
暗黙知→暗黙知
一緒に働いて体で覚える
表出化
暗黙知→形式知
言葉や図にする
内面化
形式知→暗黙知
実践して身につける
連結化
形式知→形式知
組み合わせて体系にする
共同化→表出化→連結化→内面化の順に回り,知識が個人から組織へ広がる
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問16(表記を一部改変)
用語解説:SECI モデル(知識創造プロセス)
問17
特許を分析して生まれた問題解決技法であり,問題(矛盾)を創造的・発明的に解決するための弁証法的な思考法を具体的な方法論にまとめたものはどれか。
ア QFD イ TRIZ 正解 ウ シックスシグマ エ 親和図法
正解 イ
解説
TRIZ は,旧ソ連のアルトシュラーが膨大な特許を分析し,優れた発明に共通する解決のパターンを抽出して体系化した問題解決技法である。両立しない二つの要求を矛盾としてとらえ,矛盾マトリックスと 40 の発明原理などを手掛かりに,どちらかを妥協させるのではなく矛盾そのものを解消する解を探す。弁証法的な思考法を具体的な方法論にまとめたものなので,イが正しい。
アの QFD(品質機能展開)は,顧客の要求を品質特性に変換し,二元表を使って設計や工程へ展開していく手法である。ウのシックスシグマは,統計的な手法で工程のばらつきを減らし,不良の発生を極めて低い水準に抑える品質改善の取組である。エの親和図法は,混沌とした言語データを似たものどうしにまとめて問題の構造を整理する,新 QC 七つ道具の一つである。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問17(表記を一部改変)
用語解説:デルファイ法と問題分析の技法
問18
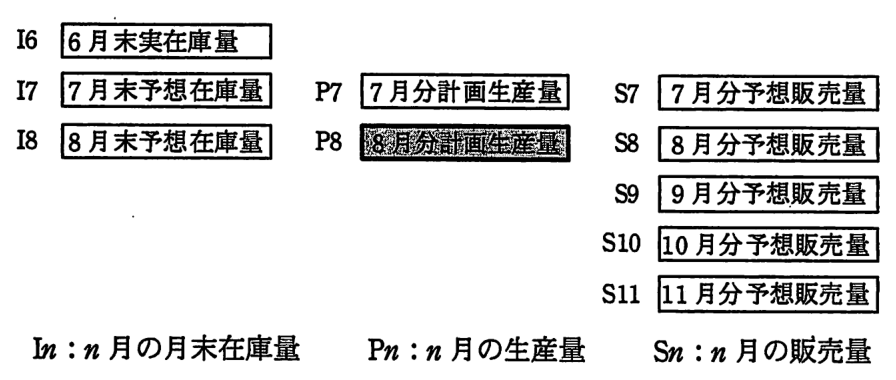
ある会社の生産計画部では,毎月 25 日に次の手続で翌月の計画生産量を決定している。8 月分の計画生産量を求める式はどれか。
〔手続〕
(1) 当月末の予想在庫量を,前月末の実在庫量と当月の計画生産量と予想販売量から求める。 (2) 当月末の予想在庫量と,翌月分の予想販売量から,翌月末の予想在庫量が翌々月から 3 か月間の予想販売量と等しくなるように翌月の計画生産量を決定する。
ア I6+P7-S7+S8 イ S8+S9+S10+S11-I7 正解 ウ S8+S9+S10+S11-I8 エ S9+S10+S11-I7
正解 イ
解説
手続(1)により,7月末の予想在庫量 I7 は 6月末の実在庫量に7月分の計画生産量を足し,7月分の予想販売量を引いた I6+P7−S7 で求まる。手続(2)により,8月末の予想在庫量 I8=I7+P8−S8 が,翌々月の9月から3か月間の予想販売量 S9+S10+S11 と等しくなるように P8 を決める。
I7+P8−S8=S9+S10+S11 を P8 について解くと,P8=S8+S9+S10+S11−I7 となり,イが正しい。ウは I8 を使っているが,I8 は P8 が決まってから求まる値なので式に使えない。エは8月分の予想販売量 S8 を加え忘れている。
8月分の計画生産量の求め方
7月末の予想在庫 I7=I6+P7−S7。8月末の予想在庫 I8=I7+P8−S8 が,9月から3か月間の予想販売量 S9+S10+S11 に等しくなるように P8 を決める。I7+P8−S8=S9+S10+S11 を P8 について解くと,P8=S8+S9+S10+S11−I7。
6月
7月
8月
9月
10月
11月
月末在庫
I6
I7
I8
生産
P7
P8
販売
S7
S8
S9
S10
S11
P8
= I8
I7 + P8 − S8 = S9 + S10 + S11
P8 = S8 + S9 + S10 + S11 − I7
8月末の在庫が,9〜11月の販売量の合計になるように作る
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問18(表記を一部改変)
問19
インターネットオークションにおいて,出品者と落札者の間の決済で使用されるエスクローサービスはどれか。
ア 決済に関する情報の利用に関して,第三者機関によって情報の保護基準が守られているかを監視する仕組みのこと イ 決済に関する電子メールなどの情報交換において,送信元とメールアドレスが正常であることを認証する仕組みのこと ウ 決済に使用されるクレジットカード情報の暗号化や,認証局によって正規のショップであることを確認し取引の安全を確保する仕組みのこと エ 決済を仲介し,落札者から送金を受け,商品の受渡し完了後に出品者へ送金を行う仕組みのこと 正解
正解 エ
解説
エスクローサービスは,売手と買手の間に第三者が入って代金を預かる仕組みである。インターネットオークションでは,落札者がまずこの第三者に代金を送金し,第三者は商品の受渡しが完了したことを確認してから出品者へ送金する。代金を払ったのに商品が届かない,商品を送ったのに代金が支払われないという取引の危険を減らせる。エが正しい。
アは,個人情報や決済情報の取扱いが基準に適合しているかを第三者機関が審査・監視する認証制度の説明である。イは,送信元やメールアドレスの正当性を確かめる送信ドメイン認証などの説明である。ウは,SSL/TLS による暗号化やサーバ証明書によって通信の安全とショップの正当性を確保する仕組みの説明である。
エスクローサービス
売手と買手の間に第三者が入り,代金をいったん預かる。落札者(買手)が代金を第三者に払い,出品者(売手)が商品を送り,落札者が受け取ったことを確かめてから,第三者が出品者に代金を払う。代金を払ったのに商品が届かない,などの危険を減らせる。
落札者
買手
エスクロー
第三者
出品者
売手
① 代金
② 商品を送る
④ 代金
③ 受け取ったことを第三者に知らせる
届いてから払われるので,持ち逃げを防げる
代金は第三者が預かり,商品が届いてから売手へ
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問19(表記を一部改変)
用語解説:PKI(認証局・CRL・OCSP)
問20
e-ビジネス分野で提唱されているロングテールの考え方を説明したものはどれか。
ア 売れ筋商品に絞り込んで販売するのではなく,多品種少量販売によって大きな売上や利益を得ることができる。 正解 イ 業界標準を確立した製品・サービスは生産規模が 2 倍になると生産性が更に向上し,収益が 2 倍以上になる。 ウ 全体の 2 割の優良顧客が全体の売上の 8 割を占め,全商品の上位 2 割が 8 割の売上を占める。 エ 利用者が増えるほど,個々の利用者の便益が増加し,その結果,ますます利用者が増えることで寡占化が進む。
正解 ア
解説
ロングテールは,商品を売上の多い順に並べたグラフにできる,1 品目当たりの販売数が少ない商品が長く尾を引くように連なる部分を指す。在庫や陳列の制約が小さいインターネット上の販売では,この少しずつしか売れない多数の商品の売上を積み上げることができ,売れ筋に絞り込まなくても大きな売上や利益を得られる。アが正しい。
イは,生産規模が大きくなるほど収益性が高まる収穫逓増(規模の経済)の考え方である。ウはパレートの法則(2:8 の法則)で,ロングテールはこれが当てはまらない市場があることを示したものである。エは,利用者が増えるほど 1 人当たりの便益が増して更に利用者を呼ぶネットワーク外部性の説明である。
ロングテール
商品を売上の多い順に左から並べると,少数の売れ筋(ヘッド)と,1つ1つは少ししか売れない多数の商品(テール)に分かれる。ネット販売では在庫や陳列のコストが小さいので,テールの商品の売上を合計すると,売れ筋に匹敵する大きさになる。
商品(売上の多い順)
売上
ヘッド
テール(長い尾)
売れない商品も数が多ければ,合計で大きな売上になる
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問20(表記を一部改変)
問21
c 管理図で管理する対象はどれか。
ア サンプル数が一定のロットにおける不適合品数 イ サンプル数が異なるロットにおける不適合品率 ウ 製品の単位当たりの不適合数 エ 面積や長さなど,大きさが一定の製品に検出される不適合数 正解
正解 エ
解説
計数値の管理図は,不適合品の個数や率を見るものと,不適合(欠点)の数を見るものに分かれる。c 管理図は,群の大きさが一定の場合の不適合数を管理する図で,一定の面積の板や一定の長さの電線のように大きさのそろった検査単位ごとに,そこで検出される不適合数の変化を見る。エが正しい。
ウは,群の大きさが変動する場合に単位当たりの不適合数を管理する u 管理図の対象である。アのサンプル数が一定のロットにおける不適合品数は np 管理図,イのサンプル数が異なるロットにおける不適合品率は p 管理図の対象である。
管理図
工程の測定値を時間の順に打ち,中心線と上下の管理限界線を引く。点が管理限界の外に出たら異常。限界の内側でも,中心線の片側に連続して7点以上並ぶ(連)や,続けて上がり続けるなどの“くせ”があれば,工程に何らかの原因が働いていると考えて調べる。
上方管理限界
中心線
下方管理限界
中心線より上に7点続く → 異常を疑う
限界の外だけでなく,片側に7点続く“くせ”も異常のサイン
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問21(表記を一部改変)
問22
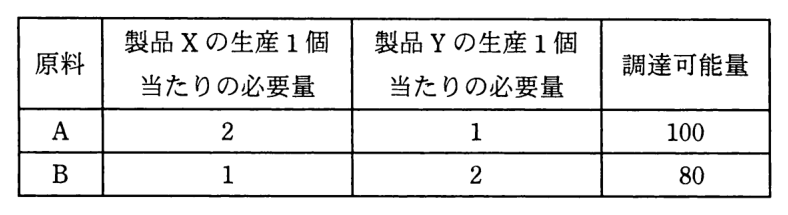
製品 X 及び Y を生産するために 2 種類の原料 A,B が必要である。製品 1 個の生産に必要となる原料の量と調達可能量は表に示すとおりである。製品 X と Y の販売 1 個当たりの利益が,それぞれ 100 円,150 円であるとき,最大利益は何円か。
ア 5,000 イ 6,000 ウ 7,000 正解 エ 8,000
正解 ウ
解説
製品 X を x 個,Y を y 個生産するとすると,原料 A の制約は 2x+y≦100,原料 B の制約は x+2y≦80 で,利益は 100x+150y となる。利益が最大になるのは制約の境界が交わる点なので,2x+y=100 と x+2y=80 を連立して解くと x=40,y=20 が得られる。このときの利益は 100×40+150×20=4,000+3,000=7,000(円)であり,ウになる。
アの 5,000 は X だけを生産する場合で,原料 A から x=50 個が限界になる。イの 6,000 は Y だけを生産する場合で,原料 B から y=40 個が限界になる。エの 8,000 は,どちらの原料の調達可能量でも実現できない値である。
線形計画法:原料 A・B の制約と利益が最大の点
X を x 個,Y を y 個作るとき,原料 A の制約 2x+y≦100 と原料 B の制約 x+2y≦80 を満たす範囲(塗った部分)で,利益 100x+150y が最大になる点を探す。2本の境界線の交点 x=40,y=20 で 4,000+3,000=7,000 円。X だけなら 50 個で 5,000 円,Y だけなら 40 個で 6,000 円。
Y の個数 y
X の個数 x
2x+y=100(原料 A)
x+2y=80(原料 B)
(40, 20) で 7,000 円
50
80
40
100
作れる範囲
利益が最大になるのは2本の制約の交点 (40, 20) で 7,000 円
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問22(表記を一部改変)
問23
ABC(活動基準原価計算)の考え方を説明したものはどれか。
ア ABM(活動基準管理)を行って正確な原価を把握した上で,その原価を原価計算対象に割り当てることをいう。 イ 活動分析によってプロセスの無駄(非付加価値活動)を明らかにした上で,一定の基準で原価計算対象に配賦することをいう。 ウ 間接費を活動別に捉え,その費用を,活動から生み出された原価計算対象に割り当てることをいう。 正解 エ 品質管理活動や部品管理活動の製造間接費,資材や経理部門などの補助部門費を,配賦基準に基づいて原価計算対象に配賦することをいう。
正解 ウ
解説
ABC(活動基準原価計算)は,製造間接費などの間接費を,段取り,検査,購買といった活動(アクティビティ)ごとにいったん集計し,各製品などの原価計算対象がその活動をどれだけ使ったかに応じて割り当てる原価計算の方法である。間接費を発生の原因と結び付けて配分するので,製品ごとの原価をより正確に把握できる。ウが正しい。
アは ABC と ABM の関係が逆で,ABM は ABC で得た原価の情報を使って業務を改善する手法である。イも,非付加価値活動を明らかにして無駄を省くという ABM の説明であり,しかも一定の基準で配賦するのでは活動に応じた割当てにならない。エは,あらかじめ決めた配賦基準で製造間接費や補助部門費を配分する従来型の原価計算の説明である。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問23(表記を一部改変)
問24
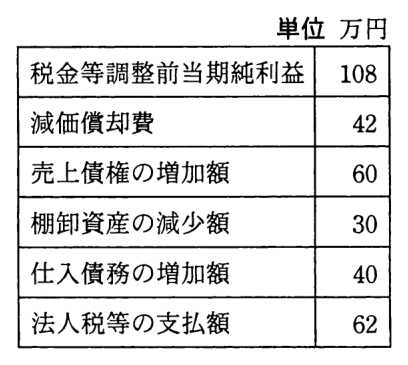
キャッシュフロー計算書における,営業活動によるキャッシュフローは何万円か。
正解 ウ
解説
間接法による営業活動によるキャッシュフローは,税金等調整前当期純利益に,現金の支出を伴わない費用や,資産・負債の増減による資金の出入りを加減して求める。
減価償却費は費用でも現金は出ていかないので 42 を加える。売上債権の増加は,売上を計上したのに現金を回収していない分なので 60 を引く。棚卸資産の減少は,在庫が現金化された分なので 30 を加え,仕入債務の増加は,仕入れた代金をまだ支払っていない分なので 40 を加える。法人税等の支払額は現金の支出なので 62 を引く。
108+42−60+30+40−62=98(万円)となり,ウになる。
営業キャッシュフロー(間接法)の加減
税金等調整前当期純利益 108 から始め,現金の出ない費用の減価償却費 42 を足す。売上債権の増加 60 はまだ回収していない分なので引き,棚卸資産の減少 30 は在庫が現金になった分なので足す。仕入債務の増加 40 は支払っていない分なので足し,法人税等の支払 62 を引いて 98 万円。
108
税引前利益
+42
減価償却
−60
売上債権↑
+30
棚卸資産↓
+40
仕入債務↑
−62
法人税等
98
営業CF
108+42−60+30+40−62=98(万円)
資産が増えたら引き,負債が増えたら足す
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問24(表記を一部改変)
問25
国税関係帳簿を磁気媒体で保存する場合,法律で規定されているものはどれか。
ア あらかじめ所轄の税務署長の承認が必要となる。 正解 イ 定められた性能の媒体を用いなければならない。 ウ 電子取引に関する記録に限って許可されている。 エ バックアップとして紙又はマイクロフィルムでの保存が義務付けられている。
正解 ア
解説
国税関係帳簿は紙での保存が原則だが,電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(電子帳簿保存法)により,自己が最初の記録段階から一貫して電子計算機を使用して作成する場合には,磁気媒体などへの電磁的記録による保存をもって帳簿の保存に代えることができる。出題当時の同法第 4 条第 1 項は,この取扱いを受けるにはあらかじめ所轄の税務署長の承認を受けることを要件としていた。アが正しい。
イは誤りで,法令が定めているのは記録の真実性と可視性を確保するための要件であって,用いる媒体の性能ではない。ウも誤りで,対象は国税関係帳簿書類であり,電子取引の取引情報に係る電磁的記録の保存は別の条文で定められている。エも誤りで,紙やマイクロフィルムを控えとして残す義務はない。なお,令和 3 年度の改正によって事前の承認制度は廃止され,令和 4 年 1 月 1 日以後は承認を受けなくてよい。
出典:平成23年度 秋期 ITストラテジスト試験 午前Ⅱ 問25(表記を一部改変)
ITストラテジスト試験のほかの年度
科目A-2(午前Ⅱ)
令和7年度 春期
令和6年度 春期
令和5年度 春期
令和4年度 春期
令和3年度 春期
令和元年度 秋期
平成30年度 秋期
平成29年度 秋期
平成28年度 秋期
平成27年度 秋期
平成26年度 秋期
平成25年度 秋期
平成24年度 秋期
平成23年度 秋期
平成22年度 秋期
平成21年度 秋期
科目B-1(午後Ⅰ)
令和7年度 春期
令和6年度 春期
令和5年度 春期
令和4年度 春期
令和3年度 春期
令和元年度 秋期
平成30年度 秋期
平成29年度 秋期
平成28年度 秋期
平成27年度 秋期
平成26年度 秋期
平成25年度 秋期
平成24年度 秋期
平成23年度 秋期
平成22年度 秋期
平成21年度 秋期
科目B-2(午後Ⅱ)
令和7年度 春期
令和6年度 春期
令和5年度 春期
令和4年度 春期
令和3年度 春期
令和元年度 秋期
平成30年度 秋期
平成29年度 秋期
平成28年度 秋期
平成27年度 秋期
平成26年度 秋期
平成25年度 秋期
平成24年度 秋期
平成23年度 秋期
平成22年度 秋期
平成21年度 秋期
この試験について すべての試験区分の一覧